ESPASMES DEL SUBMINISTRAMENT ENERGÈTIC, GUERRA COMERCIAL, ENDEUTAMENT I SOBREPRODUCCIÓ
La modulació del preu del petroli
Vam acabar l'anterior número de la revista en el moment en què els EEUU i l'Iran acordaven un alto el foc, que va permetre als EEUU no haver de complir amb la seva gran amenaça nuclear contra l'Iran o quedar completament amb el cul a l'aire.
Com s'ha anat veient a continuació, cada vegada que apareix una possibilitat de solució del conflicte el preu del petroli comença a caure. I el preu del petroli és precisament el motiu econòmic que va empènyer els EEUU al conflicte i que n’exigeix que es mantingui actiu.
El preu del petroli va caure a principis d'abril amb l'anunci de l’alto el foc. Tot seguit els EEUU van anunciar que eren ells els que anaven a imposar el bloqueig de l'estret, i el preu del petroli va tornar a pujar. L'Iran va anunciar que consideraven l'estret reobert i el petroli va caure. Els EEUU no van trigar a disparar contra dos vaixells iranians i el preu del petroli va tornar a pujar.
L'episodi més il·lustratiu al respecte es va donar al juny quan els EEUU i l'Iran van subscriure un acord que havia de posar fi al conflicte: “El Brent (…) es va situar al voltant dels 78 dòlars per barril, mentre que el West Texas estatunidenc va baixar cap als 74 dòlars.” (Expansión, 19-06-2026). Aquest acord implicava un període de 60 dies de negociació dels detalls pendents durant el qual s'haurien d’aixecar les sancions a l'Iran. Però quan “el Departament del Tresor dels Estats Units va emetre una llicència per permetre la venda de petroli iranià durant un total de 60 dies (…) El Brent (…) va retrocedir més d'un 3%, fins a l'entorn dels 77 dòlars per barril, el seu nivell més baix des de començaments del mes de març.” (Expansión, 23-06-2026). El Brent va continuar caient fins a arribar als 71 dòlars per barril el 6 de juliol al mercat de futurs. Amb el preu a 71 dòlars sense ni tan sols haver-se normalitzat el trànsit a través de l'estret d'Ormuz i passat el SHOCK en la circulació general del petroli i refinats, quedava clar que, una vegada succeïdes aquestes dues coses, els preus tornarien a una situació insostenible per als EEUU. Aquest mateix dia EEUU va amenaçar amb destruir la infraestructura energètica iraniana i el 7 de juliol, al mateix temps que es revocaven les llicències per al petroli iranià: “El Comandament Central dels Estats Units (CENTCOM) va confirmar haver bombardejat més de 80 objectius al llarg de la costa iraniana, destruint sistemes de defensa aèria, radars, magatzems de drons i més de 60 llanxes ràpides de la Guàrdia Revolucionària. L'Iran va replicar llençant míssils balístics contra bases nord-americanes a Bahrain i Kuwait” (Expansión, 09-07-2026).
L'anunci (després retirat) per part dels EEUU que establiria “un peatge del 20% per creuar Ormuz” (Expansión, 14-07-2026) va elevar el preu a més de 80 dòlars el barril, però va ser necessària la intervenció dels houthis contra vaixells saudites al Mar Roig a finals del mes de juliol i la seva reiteració al setembre per enviar el preu del petroli als 100 dòlars.
Des de llavors el preu del petroli s'ha mantingut elevat amb les successives acceleracions del conflicte militar principalment a l'estret d'Ormuz i també a Bab el-Mandeb; però sense disparar-se sostingudament massa per sobre dels 100 dòlars el barril, per efecte de: la contracció de la demanda (2,5 milions de barrils diaris menys, Expansión, 12-06-2026), l'augment de producció de la resta de països productors (els EEUU i el Canadà, però sobretot Brasil i Guyana, entorn d'1 milió de barrils diaris), l'alliberament de part de les reserves – “l’AIE va indicar ahir que s'han alliberat 325 milions de barrils (…) dels 400 milions promesos pels països del G-7 al març” (La Vanguardia, 04-10-2026) –, el redreçament a través d'altres rutes: “prop del 40% de les exportacions de petroli a la regió ha buscat vies alternatives a Ormuz” (Expansión, 09-10-2026) i pel flux real que travessa l'estret d'Ormuz: “El transport es duu a terme des de fa mesos, però fer un seguiment de la quantitat de petroli que transporten aquests vaixells «ocults» suposa un repte tant per als operadors com per als analistes, ja que els vaixells es protegeixen a si mateixos donant poques pistes sobre la seva ubicació.” (Bloomberg, 16-08-2026).
Els càlculs de la AIE: la sobreproducció es queda
La paralització imposada per l’ELECTROSHOCK descarregat amb la intervenció militar estatunidenca ha estat considerable, però no ha resolt el problema de sobrecapacitat productiva de petroli cru: “l'Agència anticipa que la demanda mundial de cru augmentarà en 2,4 milions de barrils diaris el 2027, fins a assolir els 105,7 milions de barrils diaris, però el subministrament rebotarà amb molta més força, si no hi ha problemes, ja que enguany el fort enfonsament de l'oferta anirà seguit d'un rebot encara més intens el pròxim exercici, quan se sumaran 8,3 milions de barrils diaris, fins a assolir els 110,3 milions de barrils. Amb això, s'assolirà un superàvit històric de 4,6 milions de barrils diaris” (Expansión, 13-08-2026).
Només mantenint per la força una part de la sobrecapacitat existent paralitzada pot evitar-se que l'excés s'imposi en forma d'una caiguda de preu (hem explicat detalladament a “El Comunista” nº76, pàg. 19 com es conforma el llindar de preu que obliga als EEUU a intervenir militarment). I al mateix temps, mantenir una demanda superior a l'oferta per mantenir el preu elevat acaba provocant que s'augmenti la producció, fet que soscava la base que permete mantenir el preu elevat. Com explica Marx a Salari, Preu i Guany (1865), criticant Weston: “Només posa de manifest la seva perplexitat davant les lleis per virtut de les quals una major demanda provoca una major oferta i no una alça definitiva dels preus del mercat.” (Salari, preu i guany, K. Marx, 1865).
I si bé és cert que el petroli és monopolitzable i està subjecte a les lleis de la renda de la terra que traven, dificulten i alenteixen aquest procés, també és cert que la capacitat de controlar monopolísticament està trencada pels diferents interessos dels països productors i per l'ascens de les fonts d'energia no combustibles.
OPEP: monopolisme minvant
L'OPEP es va crear el 1960 per discutir el predomini de les “Set Germanes” que van arribar a controlar més del 50% de la quota del mercat mundial de petroli als anys 70. El seu poder monopolista s'ha vist substancialment disminuït des de llavors, havent de crear l'OPEP+ el 2016 per tractar de contrarestar la caiguda de preus generada per l'increment de la producció de petroli d'esquist per part dels EEUU.
La situació ha acabat de determinar la sortida dels Emirats Àrabs Units de l'OPEP: “el sisè major exportador de cru i refinats del món i el tercer major del càrtel, només per darrere de l'Aràbia Saudita i l'Iraq, i aglutina el 12% de la producció de cru de l'OPEP” (Expansión, 29-04-2026), amb la qual cosa el control sobre la producció s'ha reduït encara més: “S'estima que l'OPEP (inclosos els Emirats Àrabs Units) va produir 28,0 milions de barrils diaris de petroli cru el 2025, això va suposar el 35% de la producció mundial total de petroli cru d'aquest any. Sense la contribució dels Emirats Àrabs Units, la quota del grup en la producció mundial total de petroli cru hauria estat del 31% el 2025. (…) La producció dels països de l'OPEP+ va representar al voltant del 46% de la producció mundial de petroli cru el 2025; sense els Emirats Àrabs Units, la quota de l'OPEP+ s'hauria situat més a prop del 42%.” (Energy Information Administration, 07-10-2026).
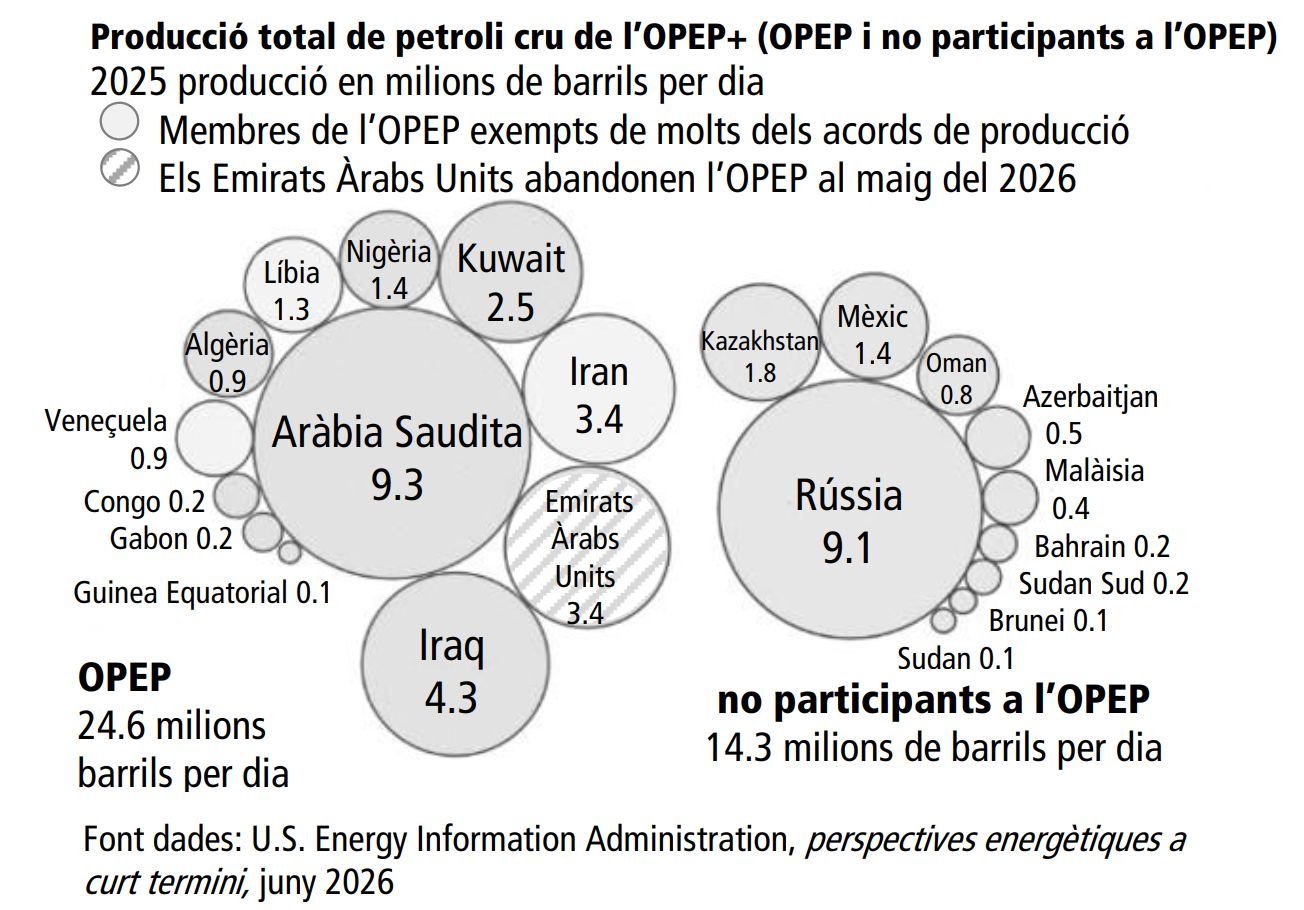
La sortida dels Emirats Àrabs Units es deu a les retallades de producció pactades, que aquest Estat no vol complir. Però actualment, malgrat la voluntat de reduir les retallades i ampliar la producció, la realitat és que la pressió dels EEUU a l'estret d'Ormuz manté reduïda forçosament la producció dels països de l'OPEP: “Segons els últims càlculs publicats per l'organització [OPEP], a l'agost la producció total del grup es va situar en 24 milions de barrils diaris, un nivell que, si bé va augmentar un 1,46% respecte al mes anterior, és un 15% inferior al de gener, just abans que comencessin els atacs dels EEUU i Israel a l'Iran que van provocar la guerra.” (El País, 04-10-2026).
I amb tot, això no significa que la situació sigui completament negativa per a tots els involucrats. Els EAU i l'Aràbia Saudita tenen oleoductes amb els quals esquivar totalment o parcialment l'estret d'Ormuz. Per això els EAU consideren que és el moment oportú per sortir de l'OPEP. La voluntat d'uns altres d'ampliar la producció i escapolir-se de la paralització imposada des de fora és òbvia: “Dubai planeja ja la construcció d'un nou port i d'una terminal de contenidors a la costa est dels Emirats Àrabs Units (EAU)” (Expansión, 14-07-2026). Per la seva banda, ja vam veure a “El Comunista” nº76 que depenent del preu del petroli, la retallada de producció saudita podria ser compensada per l'increment d’aquest preu, com efectivament ha estat: “Els ingressos de l'Aràbia Saudita procedents de les exportacions de petroli es van disparar fins a arribar al seu màxim en més de tres anys, amb 24.700 milions de dòlars, en el primer mes complet de la guerra a l’Orient Mitjà.” (Bloomberg, 25-05-2026). Almenys fins que els houthis han reprès amb intensitat els atacs a l'Aràbia Saudita al setembre, forçant el tancament de la seva terminal. De totes maneres, “encara que els atacs dels rebels houthis del Iemen contra les instal·lacions saudites al mar Roig van provocar una notable caiguda de les exportacions, fins als 3,5 milions de barrils diaris, aquesta situació sembla haver-se superat, fins al punt que Riad ja bomba 6 milions de barrils, el 80% de la seva capacitat total.” (Expansión, 18-10-2026).
Els EEUU i els seus aliats a l’Orient Mitjà
L'Aràbia Saudita en particular manté relacions amb la Xina i també amb França per reduir la seva dependència dels EEUU, a més d'estar interessada a augmentar la producció de petroli, cosa que tendeix a portar el preu a llindars inassumibles per als EEUU. Encara que va participar declaradament en l'atac conjunt amb els EEUU contra objectius vinculats amb l'Iran a l'Iraq al juliol, és molt simptomàtica la resposta del representant de la fracció burgesa governant als EEUU a la petició saudita de suport contra els atacs houthis del setembre: “’ [els houthis] prefereixen que no ens involucrem i estan deixant passar a la majoria dels vaixells. Només hi ha un país amb el qual no estan molt contents [l'Aràbia Saudita] i ho solucionarem.’(…) En una reunió prèvia amb funcionaris estatunidencs a Oman, els rebels iemenites havien assegurat a Washington que no bloquejarien el mar Roig a tothom. Només als saudites.” (El País, 20-09-2026).
Això és una demostració clara que els EEUU estan disposats a sacrificar als seus aliats a la regió i que en part les seves accions van dirigides a pressionar-los, tractar de tenir-los lligats per utilitzar-los i que no siguin punts de suport d'altres imperialismes.
El 18 d'agost, el bufó major de la fracció governant dels EEUU “va amenaçar ahir amb bombardejar Oman, un aliat tradicional, si s'interposa en les converses amb l'Iran per reobrir l'estret d'Ormuz” (La Vanguardia, 18-08-2026) i l'endemà “va anunciar que declararà l'estret d'Ormuz ‘territori dels EEUU’ una vegada hagi derrota al règim de l'Iran” (Expansión, 19-08-2026).
I això sense perjudici que s'alternin aquests exabruptes imperialistes amb promeses de suport futur, com l'acord nuclear per 30 anys, subscrit el 22 de juliol pel secretari d'energia dels EEUU i el ministre d'energia saudita amb la condició que l'Aràbia Saudita reconegués a Israel, que “reserva el desenvolupament d'infraestructures nuclears a l'Aràbia Saudita a les empreses estatunidenques –i veta a les estrangeres” (Expansión, 23-07-2026). Aquest acord ha estat sotmès al Congrés dels EEUU i serà automàticament aprovat el 24 d'octubre si no es deroga expressament. Això és un intent dels EEUU de seduir l'Aràbia Saudita amb un caramel i tractar d'impedir que vagi a picar altres portes. Però, d'una banda el que ha transcendit és que la “construcció d'una planta d'enriquiment d'urani queda condicionada al vistiplau conjunt dels governs dels EEUU i l'Aràbia Saudita” (Expansión, 23-07-2026) i, per l'altra, cal no oblidar que el programa nuclear pel qual està sent bombardejat l’Iran va començar amb l'exportació de material nuclear per part dels EEUU (1967), la creació d'un programa en el MIT (1974) per a la formació d'enginyers nuclears iranians, permís per a la compra i operació d'una instal·lació de processament (1976). Quan l'Iran va tractar de jugar un paper imperialista independent, els imperialismes estatunidenc i europeus van prendre cartes a l’assumpte per enderrocar al Sha, i quan la criatura que ells mateixos en posat va mostrar que seguiria el mateix camí (determinat pel desenvolupament de les forces productives), van tractar de bloquejar el progrés d'aquest pla.
L'altre esquer dels EEUU a l'Aràbia Saudita ha estat l'aprovació de la venda dels caces F-35 més avançats, tot i que l’operació encara ha de ser aprovada pel Congrés, on hi ha reticències tant pel fet que la tecnologia que es transferiria a l'Aràbia Saudita s’equiparés amb la que es transfereix a Israel com pels vincles de l'Aràbia Saudita amb la Xina que podrien permetre l’accés a tecnologia militar sensible. En cas de rebre autorització, el lliurament d’avions encara podria trigar anys.
La crisi del refinament
El petroli cru s’ha de refinar per poder-lo utilitzar. D'acord amb l’Administració d'Informació de l'Energia (EIA, per les seves sigles en anglès, 20-06-2024), el volum final dels productes refinats d’un barril de cru és superior al volum del barril inicial a causa dels productes afegits i es distribueix en les següents proporcions: gasolina (50%), destil·lats com el dièsel i gasoil de calefacció (25%), querosè i combustible per a avions (9%), coc de petroli (4%) gas tranquil (3%), líquids de gas d'hidrocarburs (3%), asfalt (2%), matèries primeres petroquímiques per a la fabricació de plàstics (1%), combustibles pesats i fuel residual (1%), lubrificants (1%) i altres com ara ceres, dissolvents, etc. (1%).
Com analitzàvem a “El Comunista” nº76 (abril 2026, pàg. 22) per l'estret d'Ormuz passaven 20 milions de barrils de petroli dels quals 15 milions corresponien a cru i condensats mentre que els altres 5 milions corresponien a productes refinats.
Mentre que és innegable la importància del cru en si i l'impacte de treure de circulació 15 milions de barrils diaris, hem vist que en certa manera això s'ha compensat per una sobrecapacitat prèvia, l'augment de producció d'altres països, l'alliberament de reserves, el pas encobert per l'estret malgrat l'aparent bloqueig. Però aquest bloqueig afectava també els productes refinats pressionant a l'alça i no només el preu del petroli en general sinó el dels productes refinats del petroli en particular: en primer lloc la gasolina i el dièsel. I és el preu d'aquests productes i no el preu del cru sense més el que té un impacte immediat en la inflació.
Segons dades de l’EIA (01-11-2025), la capacitat de refinament mundial de 102.1 milions de barrils diaris, estava distribuïda de la següent manera (milions de barrils diaris i percentatge): la Xina 18,50 (18,1), els Estats Units 18,40 (18,0), Rússia 5,40 (5,3), l'Índia 5,00 (4,9), Corea del Sud 3,30 (3,2), l'Aràbia Saudita 3,29 (3,2), Japó 3,10 (3,0), Brasil 2,4 (2,4), l'Iran 2,24 (2,2), Veneçuela 2,15 (2,1), Alemanya 2,08 (2,0), Itàlia 1,80 (1,8), Mèxic 1,78 (1,7), el Canadà 1,72 (1,7), Espanya 1,50 (1,5), Kuwait 1,45 (1,4), Singapur 1,40 (1,4), Indonèsia 1,25 (1,2), Tailàndia 1,25 (1,2), l'Iraq 1,24 (1,2), Resta del món 22,8 (22,4).
La Xina ha mantingut essencialment intacta la seva capacitat de refinament i els EEUU també l'han mantinguda. L'Índia va patir un cop momentani per manca de cru, que va substituir amb cru rus (el consum del qual havia disminuït temporalment) i veneçolà (confirmant el pla dels EEUU de donar sortida a aquest petroli amb el SHOCK a l’Orient Mitjà). L'Aràbia Saudita va continuar exportant el seu producte refinat a través del Mar Roig i, després dels atacs dels houthis, ho fa amb més dificultats per via terrestre i a través del canal de Suez. El Japó i Corea del Sud van patir també un impacte inicial, que només han pogut compensar parcialment, ja que les seves refineries no estan adaptades al cru lleuger estatunidenc. L'Iran, Kuwait i l'Iraq han hagut de limitar el seu refinat a les possibilitats que ofereixen el transport terrestre i el transport a través de l'estret mitjançant vaixells fantasma.
Amb la intervenció militar estatunidenca i israeliana contra l'Iran, Rússia va disparar inicialment els ingressos per la venda de petroli (a l’Àsia, especialment a la Xina i l'Índia però també Filipines, el Japó, etc. ), de gas (especialment a Europa), de carbó i fertilitzant (a l’Àsia), cosa que mostrava com els EEUU només poden actuar en interès propi, enfortint encara més els seus contendents. I això, sense perjudici del fet que l'Estat rus ha avançat en la reducció de la seva dependència dels hidrocarburs: “els ingressos generats per l'exportació de petroli i gas natural s'han reduït al 19,7%” (La Vanguardia, 19-07-2026). Però l'increment de l'ofensiva ucraïnesa al setembre de 2026 ha colpejat fortament la capacitat de refinament de Rússia: “Després d'una onada d'atacs, EA Analytics va estimar que els índexs de processament de cru de Rússia se situaven en 3,6 milions de barrils al dia al juliol, aproximadament un terç per sota de la mitjana estacional. Des de llavors, Kíev ha intensificat els atacs, que han afectat cinc refineries la setmana passada i almenys a dues més aquesta setmana” (Bloomberg, 12-08-2026).
Rússia s'ha vist obligada a importar gasolina de l'Índia, “És la primera vegada que Moscou importa aquest combustible d'aquest país del sud d’Àsia, segons les dades de Kpler” (Bloomberg, 12-08-2026). Aquest impacte s’estén a l’Àsia central: “les exportacions de Rússia de querosè d’aviació per ferrocarril cap a l’Àsia Central i l'Afganistan van desplomar-se més d’un 92% al juny (…) les empreses locals [de Kirguizistan] estan buscant subministraments a l’Azerbaidjan, la Xina, Bielorússia i Turkmenistan i ‘els preus s'han duplicat. Si a la primavera una tona de gasolina costava 700 dòlars i una de dièsel 800, ara els preus han pujat fins als 1.800 i els 1.900, respectivament.” (La Vanguardia, 22-07-2026), a l’Àsia en general “els exportadors xinesos de combustible han cancel·lat en els últims dies alguns carregaments de productes petrolífers previstos per a la seva exportació a l'octubre” (Expansión, 02-10-2026). En el context descrit d'afectació de la capacitat de refinament, aquesta és la gota que ha fet vessar el got i afecta a tot el món capitalista: “el dièsel cotitza actualment amb una prima d'uns 70 dòlars per barril respecte del cru, a prop del màxim històric de 90 dòlars assolit fa dues setmanes i molt per sobre dels nivells habituals d'uns 20 dòlars per barril” (Financial Times, 07-08-2026).
Això ha fet pressió sobre la inflació en el món en general i, en particular, als EEUU. El pla de la fracció governant estatunidenca era mantenir el preu del petroli moderadament alt però mantenir al mateix temps el diferencial del refinat en nivells delimitats per tal de moderar l'impacte final en la inflació mentre aconseguien el seu objectiu de donar sortida al seu propi petroli i al petroli veneçolà (l’oficialisme reconvertit en soci comercial dels EEUU ha cedit l'explotació del 20% de les reserves de petroli – 17 pous – als EEUU).
El preu del refinat (gasolina i dièsel) és el que percep el “consumidor”. I aquest “consumidor” està format pel proletariat però, sobretot, per la petita i mitjana burgesia així com per l'aristocràcia obrera. És a dir, per la base electoral que va enfilar a la fracció partidària del replegament emmurallat 2.0 al poder en les últimes eleccions. I aquesta base electoral està sent asfixiada per l'efecte combinat de la guerra iniciada/provocada a Ucraïna per l'anterior fracció governant partidària de l’expansió diplomàtico-militar i per la guerra iniciada per l'actual fracció governant partidària del replegament emmurallat, tot i que la seva percepció de causalitat es dirigeix a aquesta segona fracció. “El preu del galó de dièsel s'ha disparat: ha passat dels 3,76 dòlars aproximadament que marcava abans de l'atac coordinat que els Estats Units i l'Iran van llançar contra l'Iraq el 28 de febrer passat, fins a assolir un màxim històric de 6,53 dòlars per galó a finals de setembre.” (Expansión, 07-10-2026). Les eleccions de mig mandat s'acosten i la fracció governant dels EEUU està nerviosa pels efectes de la seva pròpia actuació.
La bateria de mesures que es veu empesa a prendre van des del populisme domèstic a l'esfera geoestratègica global. A l'àmbit intern electoral, la fracció governant ha aixecat les restriccions legals per comprar “dièsel vermell” (gasoil convencional però lliure de càrregues tributàries que es tenyeix artificialment d'aquest color per evitar que es facin usos fraudulents) i ha ajornat temporalment “el pagament de l'impost federal especial aplicable sobre el combustible consumit entre el 5 d'octubre i el 31 de desembre de 2026, que s'abonaria ja el 2027 sense interessos ni recàrrecs.” (Expansión, 07-10-2026), a més de prometre un xec de 5.000 dòlars a tots els ciutadans dels EEUU si guanyen les eleccions de mig mandat.
Davant l'amenaça dels EEUU de vetar les seves exportacions de productes refinats, el G-7 “va decidir ahir alliberar durant els propers quatre mesos, fins a 100 milions de barrils de reserves estratègiques de dièsel i cru (…) l’alliberament del destil·lat es concentrarà en els primers 20 dies” (La Vanguardia, 03-10-2026).
Finalment, EEUU ha arribat a un acord amb Rússia perquè subministri “’(…) immediatament més de 300.000 tones de gasoil al mercat estatunidenc i mundial’, va anunciar el president estatunidenc a la seva xarxa social, Truth Social. (…) l'acord aconseguit amb el seu homòleg rus implica la distribució al mercat global de 500.000 tones de gasoil rus durant el mes de novembre i d'1.000.000 de tones ‘immediatament després’. ‘A més, en funció de l'estat de les seves refineries de gasoil, Rússia lliurarà en breu 3.000.000 de tones de gasoil’, va afegir. (…) ‘La reducció de preus per als estatunidencs, especialment per als nostres agricultors, ramaders i camioners, és la meva màxima prioritat’, va reivindicar el president estatunidenc” (Expansión, 07-10-2026).
I els EEUU no s'han limitat a arribar a aquest acord sinó que han pressionat Ucraïna perquè deixi d'atacar refineries de Rússia, els va deixar sense accés al Starshield (versió de Starlink controlada pel govern dels EEUU que utilitza l'exèrcit ucraïnès) durant un dia i no va avisar Ucraïna dels últims llançaments de míssils russos. Aquesta actuació és un atac al capitalisme ucraïnès però sobretot a l'imperialisme europeu. D'aquesta manera, els EEUU demostren una vegada més que estan disposats a sacrificar als seus aliats i que, de fet, no poden fer res més en el seu procés de declivi zigzaguejant.
Estret horitzó de l'anarquia de la producció
La situació immediata generada per l'atac dels EEUU a l'Iran ha disparat els preus dels nolis: “les tarifes dels petroliers van assolir un màxim històric d'un milió de dòlars diaris per als viatges amb origen i destinació al golf Pèrsic” (Expansión, 22-09-2026). I encara que tothom sàpiga que només mitjançant aquest SHOCK es manté el petroli a un preu acceptable per al negoci, pel volum actual d'oferta i demanda sumat a la irrupció d'altres fonts d'energia; la veritat és que aquí i ara es tracta d'un negoci lucratiu i aquesta és la lògica que governa inevitablement un mode de producció basat en el GUANY. Tothom es llança ara a la compra de petroliers de nova construcció o de segona mà (amb preferència pels segons): “El preu dels petroliers de segona mà s'ha disparat des del tancament de l'estret d'Ormuz, i alguns vaixells de segona mà es valoren ara més que els nous, a causa dels dos o tres anys que trigaria a construir-se un vaixell nou” (El País, 07-09-2026).
“Trafigura es prepara per treure a Borsa per primera vegada una de les seves empreses a través de la cotització de la seva divisió de superpetroliers, amb la qual pretén aprofitar els preus rècord generats per la crisi al Golf Pèrsic. El grup va anunciar ahir que planeja recaptar aproximadament 500 milions de dòlars (435 milions d'euros) mitjançant una col·locació privada de Volare Shipping, abans del seu debut a la Borsa d'Oslo a principis d'octubre. Els fons s'invertiran en l'ampliació de la flota de superpetroliers de Volare, que es noliejaran al comptat” (Expansión, 22-09-2026).
I encara que “els armadors esperaven entrar en un cicle baixista aquest any degut a l'elevat nombre de nous vaixells que ingressen al mercat (…) Les inversions en accions de companyies navilieres cotitzades per part de firmes d'inversió estatunidenques i britàniques se situen en nivells similars als de l'any passat, quan van arribar al nivell més alt dels darrers 20 anys.” (Financial Times, 31-08-2026).
I això no només evidencia la incapacitat del sistema capitalista per planificar a llarg termini en general, i no diguem ja per planificar la satisfacció de les necessitats humanes, ja que sucumbeix inevitablement, sempre i a tot arreu, a les exigències del guany immediat. També posa de manifest la necessitat material de la reiteració d'aquests ELECTROSHOCKS, PARALITZACIÓ I DESTRUCCIONS, aplicats a la producció i a la circulació capitalista mundial, com a únic ressort capaç de mitigar la tendència a la sobreproducció relativa de capitals, a la deflació que ofega la taxa de guany.
Com sabem des de fa més de 150 anys: “Com venç aquesta crisi la burgesia? D'una banda, per la DESTRUCCIÓ obligada d'una massa de forces productives; d'una altra, per la CONQUESTA de nous mercats i l'EXPLOTACIÓ més intensa dels antics. De quina manera ho fa, doncs? Preparant crisis més generals i més violentes i reduint els mitjans per prevenir-les.” (Manifest del Partit Comunista,1848).
La sobreproducció d’energia
Al març, diversos Estats africans com Tanzània, Namíbia, Zàmbia, Moçambic i Uganda (que compten amb el petroli d'Orient Mitjà com la seva font principal) van començar a rebre notícies de retards o cancel·lacions dels carregaments de petroli. Els preus prèviament acordats no eren rendibles i les comercialitzadores van deixar de subministrar el petroli. Això ha abocat a aquests Estats a sotmetre's a una única empresa que els asseguri el subministrament: Vitol Group. Molt significativament, Vitol era una de les comercialitzadores que no va poder entregar el subministrament… mentre seguien vigents els preus anteriors. “Vitol té ara acords exclusius, directament o indirectament, per proveir de combustible almenys a cinc països, amb una població combinada d'aproximadament 180 milions de persones”. (Bloomberg, 17-08-2026).
Aquesta dominació del subministrament en el pla imperialista no pot més que accelerar la implantació d'altres fonts d'energia, i l'atracció d'altres imperialismes de presentar-se com a alternativa. L'imperialisme europeu recupera vells plans (frustrats amb la detonació de les anomenades “primaveres àrabs”) d'electrificació del Nord d'Àfrica:
“la regió d'Orient Pròxim i el Nord d'Àfrica compta amb un potencial de generació renovable estimat en més de 2,300 GW, una xifra que representa més del doble de la capacitat instal·lada actual de tota la Unió Europea. A més, els costos de generació solar i eòlica són entre un 30% i un 40% més barats que a la UE. (…) el pacte d’energies renovables del Mediterrani no només suposarà disposar d’una font més d’on obtenir energia renovable, sinó que també donarà accés a la indústria europea a un mercat amb un potencial enorme. En desenvolupar els projectes que es puguin finançar en el marc de la nova col·laboració estratègica, les empreses de la UE venen les seves peces, els seus panells solars, els seus components eòlics i els seus electrolitzadors, entre altres productes, i aconsegueixen unes vendes que reforçaran la seva competitivitat.” (Expansión, 10-06-2026).
El món capitalista es mou enterament en l'òrbita analitzada per Lenin a “L'imperialisme, fase superior del capitalisme” (1916): “L'exportació de capitals passa a ser un mitjà d'estimular l'exportació de mercaderies. (…) En un informe del cònsol austro-hongarès a Sao Paulo (el Brasil) es diu: ‘La construcció dels ferrocarrils brasilers es duu a terme, en la seva major part, amb capitals francesos, belgues, britànics i alemanys; aquests països, en efectuar-se les operacions financeres relacionades amb la construcció de les vies fèrries, es reserven les comandes de materials de construcció ferroviària’.”.
Independentment dels plans de l'imperialisme europeu, són els baixos preus dels panells solars els que fan que s'estenguin com un reguitzell de pólvora: “L'adopció de panells solars com a font d'electricitat a l’Àfrica augmentarà un 45% enguany, a mesura que l’ús d’aquesta tecnologia d’energia neta es generalitzi arreu del continent, segons les previsions d’Ember. (...) Els 2.400 milions de dòlars gastats a tot Àfrica en panells durant l'any fins al juny equivalen al que hauria costat tradicionalment fer funcionar generadors dièsel durant tres mesos, segons Ember. (...) Encara que Ember estima que 36 dels 54 països africans instal·laran quantitats rècord d'energia solar el 2026, Sud-àfrica continuarà sent el major comprador, amb una previsió de 3,3 gigawatts afegits.” (Bloomberg, 27-08-2026)
No només a l’Àfrica, la instal·lació de panells solars no para de créixer: “A finals del 2025, aquesta capacitat ascendia a gairebé 1,2 terawatts a escala mundial, segons l’Informe estadístic de l’energia mundial de l’Institut de l’Energia (…). A principis del mil·lenni, els panells solars costaven entre 5 i 6 dòlars per watt de capacitat de generació. Avui dia, es venen a uns 12 centaus de dòlar per watt” (Expansión, 26-09-2026). I aquesta sobrecapacitat productiva instal·lada planteja seriosos problemes a les empreses energètiques i també greus problemes logístico-industrials, a l'entorn d'una societat mercantil. Les grans centrals continuen sent necessàries per tal de mantenir l'estabilitat del sistema i per quan hi ha períodes continuats sense sol, però en el capitalisme aquestes centrals només poden existir si són rendibles, i l'allau d'energia solar fa saltar per l'aire aquesta rendibilitat.
Un dels punts de suport de les energies combustibles és la dificultat d'emmagatzemar en quantitats suficients i amb temps de càrrega acceptables l'excés de les energies com l'eòlica i solar que depenen de circumstàncies naturals. Vegem l'estat de la qüestió en tres notícies molt significatives:
- “El grup xinès CATL, (…) va presentar ahir una bateria de liti-ferrofosfato (LFP) capaç de recarregar-se del 10% al 98% en només 6,5 minuts, poc més del que es triga a omplir el dipòsit d'un cotxe de combustió. (…) també ha desenvolupat una bateria capaç de permetre fins a 1.500 quilòmetres de conducció amb una càrrega” (Expansión, 22-04-2026).
- “La companyia asiàtica [CATL], que controla un 37% de la quota mundial de bateries per a elèctrics i el 22% de sistemes d'emmagatzematge energètic per a xarxes elèctriques i centres de dades, ha desplegat ja les seves bateries en uns 900 vaixells, en la seva majoria petites embarcacions que operen prop de la costa xinesa, als seus ports o als rius del país” (Financial Times, 06-04-2026).
- “(…) un avió de 32 metres d'envergadura, més d'11 tones a l'enlairament, i dimensions de turbohèlice regional, es va elevar del terra, va volar 27 minuts i va aterrar sense haver cremat ni un litre de querosè. (…) cost del vol: uns cinc dòlars en electricitat (…) la companyia calcula que l'ES-30 podria reduir els costos operatius en més d'un 40%” (La Vanguardia, 06-09-2026).
El volcà de la producció
El SHOCK dels preus del petroli va fer sortir a l'abril al capitalisme xinès de la deflació en la qual es trobava:
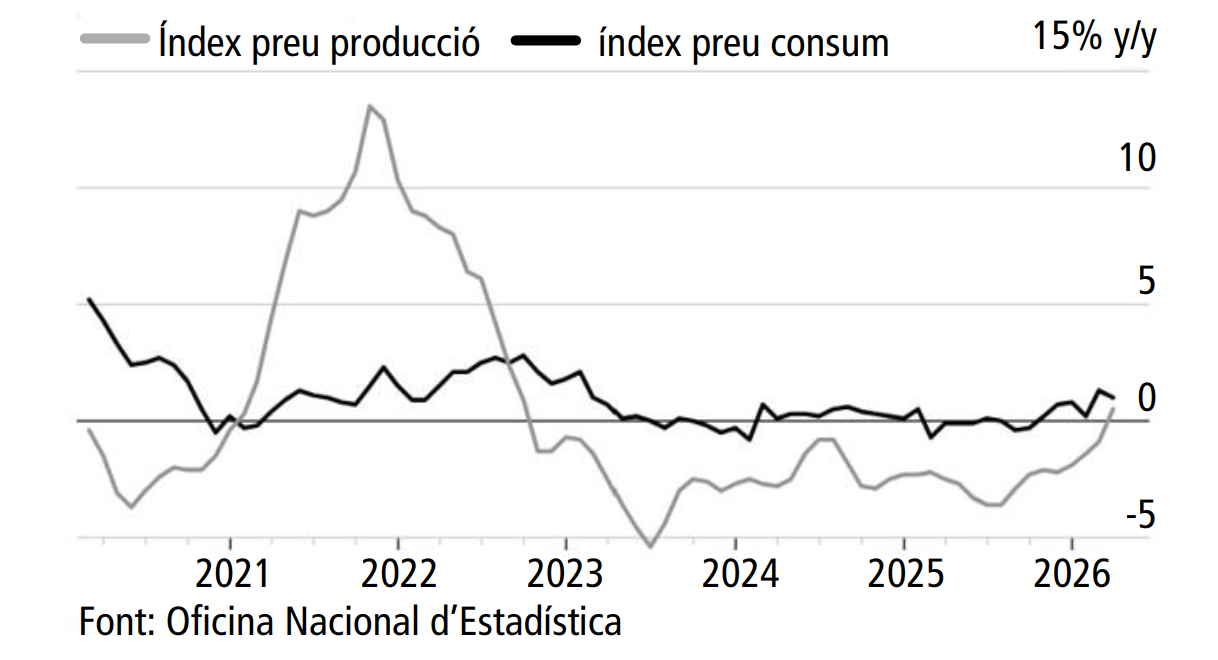
Però, encara que la resposta immediata a aquest SHOCK sigui un augment dels preus industrials, la realitat és que això no altera la base de la sobreproducció que empenyia els preus a la baixa, és a dir, la supercapacitat productiva. Aquesta es manifesta en un augment de la producció que coincideix amb un descens de les vendes al detall, i empeny a l’alça les exportacions de manera continuada. Si les exportacions augmenten en tones (segon gràfic), encara ho fan més si es mesuren en dòlars (tercer gràfic), a causa de l’encariment dels productes tecnològics.
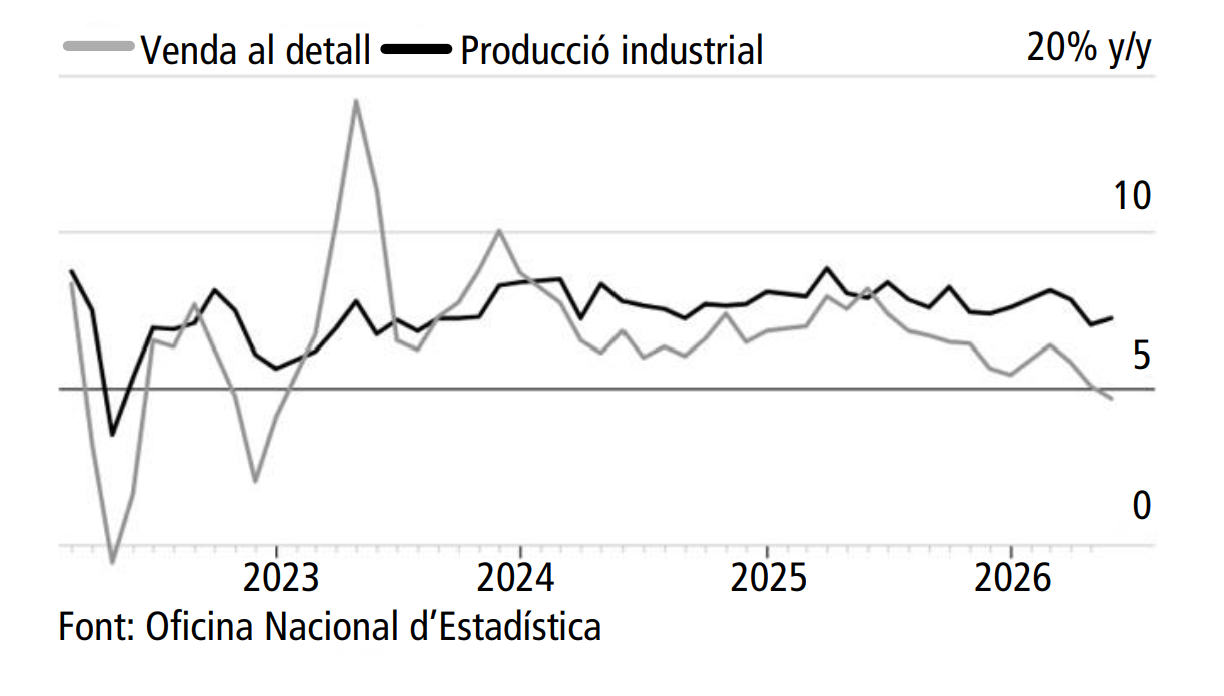
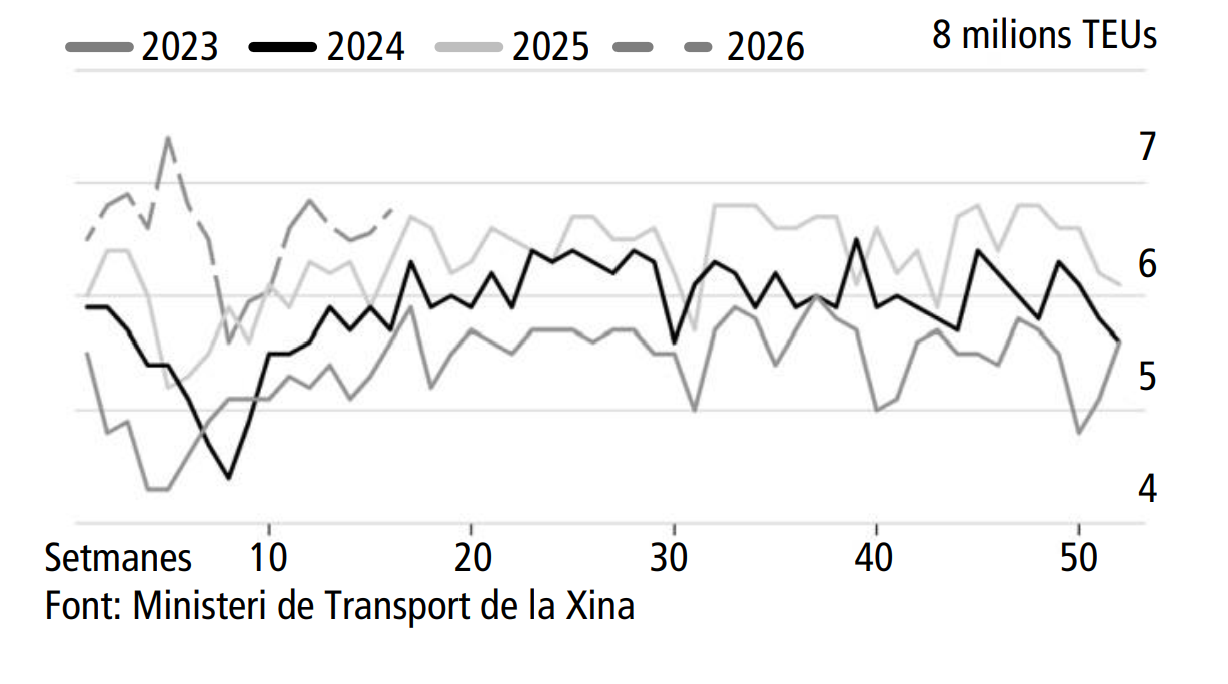
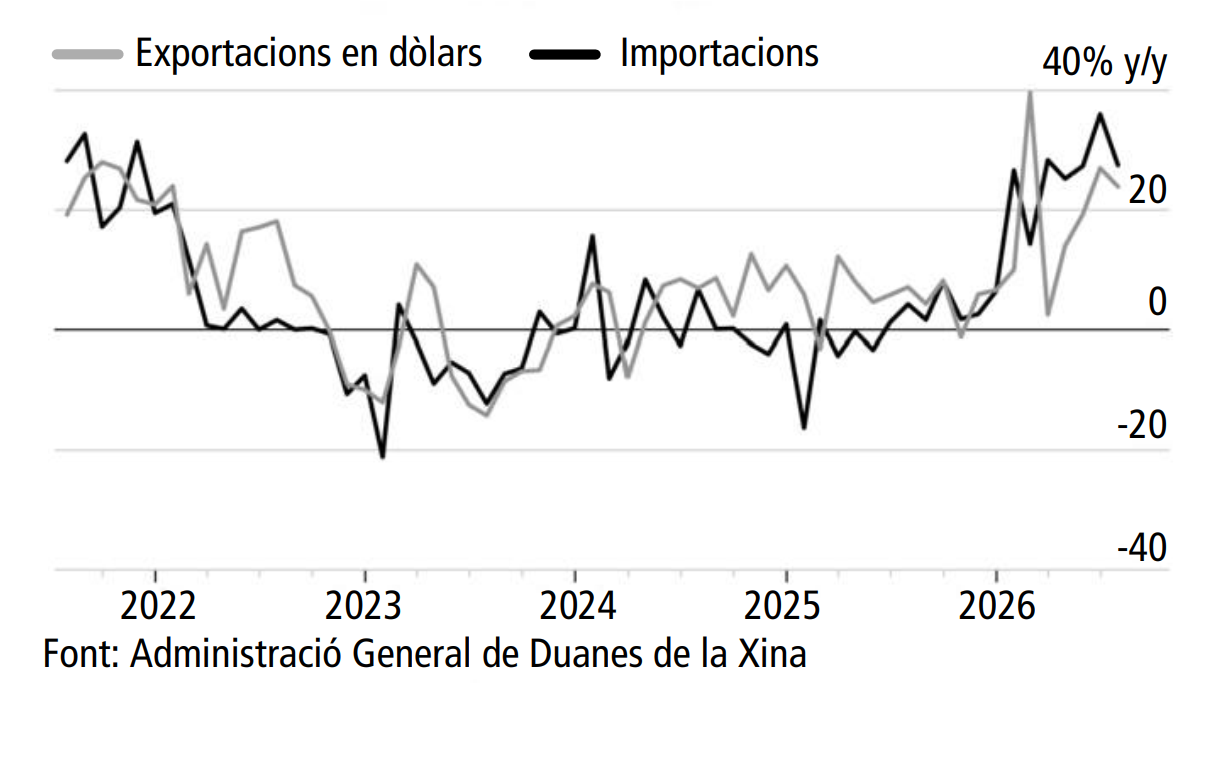
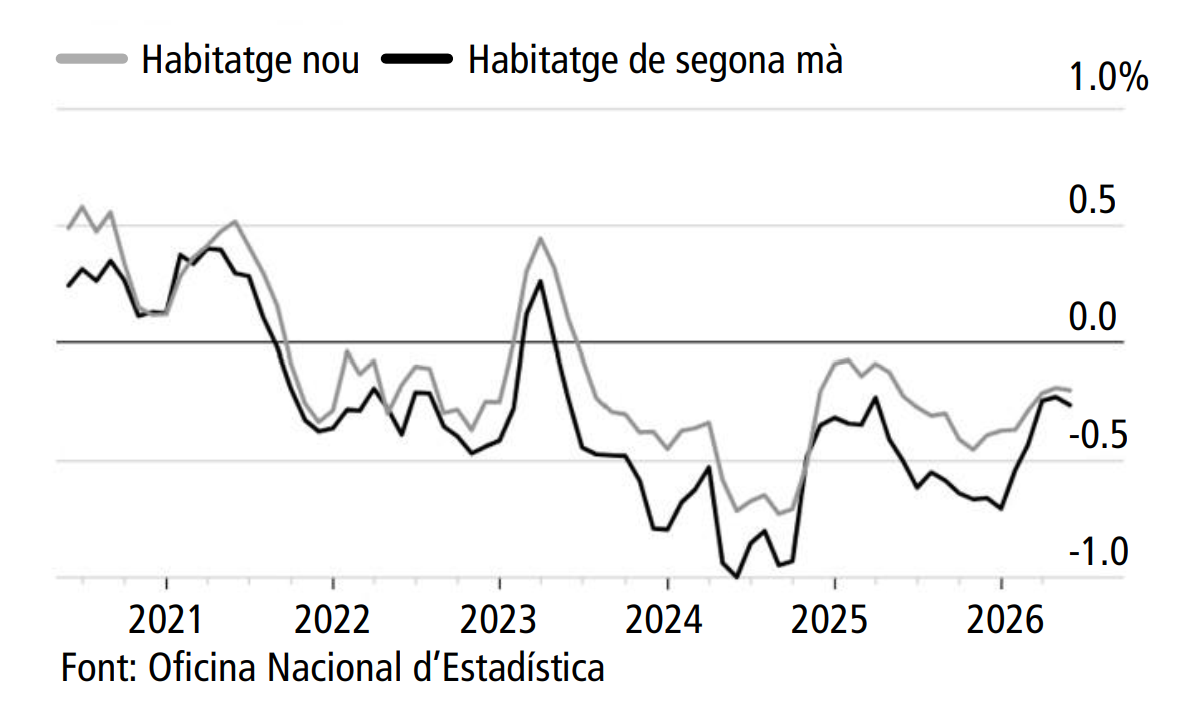
Una altra manifestació de la sobreproducció és la caiguda imparable i continuada dels preus de l’habitatge a la Xina. La condemna del fundador d’Evergrande pot servir com a càstig exemplar per a un titella del mercat, però no resol el problema real.
Automobilístic
El sector de l'automòbil és un exemple clar de la carrera desenfrenada en l'augment de la capacitat productiva a la Xina: “A mesura que augmenta la competència i es redueixen els marges, l'ús de la intel·ligència artificial podria establir un nou estàndard en el sector: tan sols 18 mesos per llençar al mercat un model totalment nou, segons una estimació de l'empresa de disseny d'automòbils IAT Automobile Technology i l'Associació Xinesa de Fabricants d'Automòbils. Això suposa una reducció respecte al ritme actual, d'uns dos anys, i contrasta amb els aproximadament tres a cinc anys que triguen els competidors estrangers tradicionals.” (Bloomberg, 01-09-2026). Fins i tot l'Estat capitalista xinès està tractant d'alentir aquest procés mitjançant l'augment artificial del quilometratge de prova que es posa com a requeriment per treure els nous models al mercat.
Per la seva banda, Toyota ha anunciat que “invertirà 6.400 milions de dòlars cada any fins a desplegar una flota de 400.000 robots (…) humanoides que, gràcies a la intel·ligència artificial, aprendran els coneixements dels treballadors més veterans fins a substituir-los.” (La Vanguardia, 22-09-2026), augmentant la pressió en el mercat per la carrera de l'acumulació per l'acumulació, a través de la producció per la producció.
A Europa i als EEUU cada vegada més empreses automobilístiques es veuen abocades a compartir plantes i tecnologia amb les automobilístiques i empreses de bateries xineses, fins al punt que la mateixa Ford ha estat declarada “poc fiable” pel Govern dels EEUU: “El secretari de Transport dels Estats Units, Sean P. Duffy, va criticar ahir l’aliança que Ford va acordar al juliol amb el fabricant d’automòbils xinès Geely per explotar conjuntament la seva fàbrica d’Almussafes (València). Amb aquesta operació, l’any vinent es crearà una societat en què Ford tindrà una participació del 66% i Geely, del 34% (…). També destaca que Ford continua utilitzant tecnologia sota llicència del fabricant xinès de bateries CATL —que figura a la llista d’empreses prohibides del Departament de Guerra— a la seva planta de Michigan.” (Expansión, 10-09-2026). També Volkswagen i Stellantis han aplicat la recepta a Sagunt i Saragossa respectivament: “La factoria de bateries per a cotxes del grup alemany Volkswagen (…) s'ha venut el 49% al grup xinès Gotion. (…) El major projecte és la gigafactoria de bateries que Stellantis i CATL construeixen a Saragossa, amb una inversió prevista de fins a 4.100 milions d'euros.” (La Vanguardia, 29-09-2026).
Guerra comercial: Xina vs UE
La competència de l'imperialisme xinès amb l'imperialisme europeu s'ha accelerat durant l'última dècada. Ara “competeix directament amb la zona euro en gairebé el 40% dels sectors en els quals Europa té un avantatge comparatiu, enfront d’aproximadament el 25% del començament d'aquest segle” (La Vanguardia, 20-08-2026), sent Alemanya l'Estat europeu que més sofreix l'impacte: “prop del 51% de les exportacions alemanyes corresponen a productes que figuren en el top-100 de les exportacions xineses” (Global Trade Alert, 17-12-2025). D'altra banda, “el dèficit comercial amb la Xina ascendeix ja a 365.000 milions d'euros, la qual cosa suposa un desequilibri de 1.000 milions d’euros diari” (Expansión, 20-06-2026).
Davant aquest increment de la competència i allau de mercaderies i de capitals xinesos a Europa, l'imperialisme europeu ha iniciat una contraofensiva comercial: “ha decidit imposar aranzels globals del 50% a totes les importacions que superin la quota de 18,3 milions de tones anuals. (…) D'altra banda, amb l'arribada del juliol també entra en vigor la taxa de tres euros als paquets de comerç electrònic amb valor inferior a 150 euros, que fins ara estaven exempts d'aranzels” (Expansión, 01-07-2026). A més, “La Comissió Europea va anunciar ahir que imposa una multa de 550 milions d'euros a AliExpress per la venda de productes il·legals en la seva Plataforma (…) Les anteriors, a Temu (200 milions d'euros) i a X (120 milions d'euros), queden molt lluny de la xifra imposada a AliExpress” (Expansión, 21-07-2026).
L'imperialisme europeu està reformant també el seu reglament de contractació pública afegint un “principi de preferència europea” per tal de frenar a les empreses xineses. “El sistema de contractació pública és molt rellevant perquè el consum a través de licitacions representa, aproximadament, el 20% del PIB de la Unió Europea, uns 3,7 bilions d'euros.” (Expansión, 09-09-2026).
De moment, sembla que l'imperialisme xinès ha accedit a frenar el ritme en part i donar una mica d’oxigen a l'europeu, encara que la carrera per l'acumulació s'haurà d'acabar imposant: “La Xina es compromet a moderar les exportacions de vehicles híbrids i híbrids endollables a la Unió Europea amb l’objectiu de reduir-les al voltant d’un 50%, alleujant així la pressió sobre la indústria europea, que havia acusat el país asiàtic de competència deslleial. (…) Pel que fa als vehicles totalment elèctrics, (…) si les empreses xineses decideixen vendre els seus productes per sota dels límits establerts, que varien en funció dels preus de la indústria europea, les duanes els imposen aranzels elevats que eliminen aquesta diferència. (…) el bloc comunitari ha aconseguit garanties que s’agilitzarà el mecanisme de concessió de llicències per a les exportacions de terres rares i minerals crítics destinades a les empreses europees, elements fonamentals per a nombroses indústries comunitàries.” (Expansión, 10-10-2026).
Per la seva banda, al maig, els EEUU van augmentar els aranzels als automòbils europeus del 15 al 25%. La guerra comercial es desenvolupa en totes direccions.
Els EEUU contra el món (i contra ells mateixos)
Com a part del procés de declivi dels EEUU, unes fraccions de la burgesia posen travetes a les altres. Després que la gran maniobra d’”alliberament” dels EEUU, consistent a imposar aranzels a tot el món, fos anul·lada per la Cort Suprema dels mateixos EEUU, l’Estat ha hagut de començar a retornar els diners recaptats. De moment “ha processat fins a la data el reembossament d'uns 100.000 milions de dòlars (gairebé 87.000 milions d'euros) (…) Es tracta de prop del 60% de les taxes anul·lades” (Expansión, 06-08-2026).
Al juliol, la fracció governant dels EEUU es va buscar una tercera excusa per mantenir els aranzels globals al voltant del 10%. Als països als quals se’ls atribueix alguna mena de regulació contra el treball forçós (UE, el Canadà, Mèxic, l'Equador, Indonèsia, el Pakistan, l'Argentina, Bangladesh, Cambodja, l'Equador, El Salvador, Guatemala, Malàisia, Taiwan, el Regne Unit, l'Índia, Hondures, Jordània o Sri Lanka figuren a la llista) se’ls aplicarà el 10% i a la resta se’ls aplicarà un 12,5%. Això ha provocat una gran indignació entre tots els explotadors del món, quan la crua realitat és que l'esclavitud del treball assalariat, sobre la qual es fonamenten els guanys de tots ells es desenvolupa principalment sobre la base del treball “lliure” que no és una altra cosa que treball forçós, imposat per les condicions socials de producció i distribució del mode capitalista de producció.
Vam veure a “El Comunista” nº76 que els EEUU havien anat fent marxa enrere en alguns aranzels per intentar reduir-ne l’impacte en l’alimentació, la roba, etc. Encara a l'agost, els EEUU anunciaven que durant 90 dies “permetran la importació de fins a 300.000 tones mètriques de carn de boví picada sense aranzels fora de quota (…) amb el compromís que aquest tipus de carn ‘es vengui un 25% per sota dels preus actuals del mercat’“ (Expansión, 22-08-2026). També a l'agost, els EEUU van imposar aranzels del 100% als drons que superin els 25 kg o tinguin funcions crítiques de seguretat i un 25% a aquells que no compleixin aquestes condicions. La Unió Europea, el Japó, Corea del Sud, Suïssa, Liechtenstein i Taiwan pagaran un 15% d'aranzel. Per al Regne Unit, la taxa es reduirà al 10%.
Pel que fa a la guerra comercial amb la Xina, en la recent cimera bilateral celebrada als EEUU, l’imperialisme estatunidenc ha hagut de mantenir el reconeixement que no pot doblegar l’imperialisme xinès en aquest terreny. Tots dos imperialismes “han anunciat un acord per reduir en 60.000 milions de dòlars (uns 52.800 milions d'euros) els aranzels que s’apliquen mútuament. (…) Com a part de la rebaixa aranzelària, els Estats Units reduiran els aranzels aplicats a 77 grups de productes xinesos, entre els quals destaquen els electrodomèstics, les joguines, els productes nadalencs, els articles per a nadons, els estris i utensilis de cuina, les mantes, els termos i el material de pesca. Per la seva banda, la Xina reduirà els aranzels aplicats a 1.619 línies de productes estatunidencs, que van des del carbó fins als productes de cura personal, passant pel material i l’equipament sanitari, com ara els equips de ressonància magnètica, l’instrumental mèdic, els robots quirúrgics, els audiòfons i els marcapassos”. (Expansión, 29-09-2026).
En el seu entorn immediat, al juliol els EEUU van manifestar la seva oposició a renovar el T-MEC amb el Canadà i Mèxic, encara que igualment es mantindrà en vigor fins al 2036. I tot seguit, els EEUU han reiniciat la seva ofensiva comercial contra el Canadà. El punt d'inflexió es va produir amb la bifurcació del Trans Mountain per donar-li sortida al Pacífic a través del territori canadenc (veure “El Comunista” núm. 75, abril 2025, pàg. 21) i començar a vendre el seu petroli a uns altres països. Però, al darrere, també hi ha els minerals crítics. El Canadà produeix de manera activa 60 minerals i metalls; és el 1r productor mundial de potassa, el 2n productor mundial d'urani, el 3r productor mundial de pal·ladi, controla la 3ª major reserva de cobalt i és el 4t productor d'aquest material. I al juny el Canadà ha tingut l'atreviment de signar 13 nous acords bilaterals amb potències del G7, l'Índia o Aràbia Saudita – en el marc de l'Aliança per a la Resiliència i la Producció de Minerals Crítics – per finançar projectes miners per valor de 5.000 milions de dòlars. Els EEUU estaven convençuts que el Canadà era el seu apèndix, però en el procés de declivi dels EEUU i de desplaçament del centre de gravetat del capitalisme cap a l’Àsia, el Canadà s'ha vist obligat a intentar jugar un paper independent i els EEUU han descobert les dificultats que tenen per controlar-lo.
Els aranzels del 50% per part dels EEUU a productes canadencs per un valor estimat de 20.000 milions de dòlars (5% de les exportacions canadenques als EEUU), han generat un aranzel recíproc del Canadà sobre 800 articles estatunidencs. La resposta per part dels EEUU: “va decretar la prohibició sobre les importacions de productes lactis, alcohols o motocicletes” (Expansión, 10-09-2026). Però de forma més rellevant, han empès al Canadà a una aliança més estreta amb l'imperialisme europeu.
Aquest imperialisme, després d'haver aconseguit l'acord de lliure comerç amb Mercosur, ha signat amb Filipines: “accés renovat i avantatjós de les empreses de la Unió Europea a un mercat de 113 milions de persones, amb la seva consegüent reciprocitat. L'acord aconseguit enderrocarà ni més ni menys que un 94% de tots els aranzels que mantenia el país del sud-est asiàtic sobre el comerç amb la UE i que cobrien un 97% del total dels béns i serveis intercanviats obrint un món de noves possibilitats” (Expansión, 23-09-2026).
La burgesia sud-americana també es mou per estendre les seves exportacions, malgrat que encara no juguin un paper principal: “han expressat la seva esperança de tancar un acord comercial amb el Canadà per finals del 2026, mentre que Mercosur i el Japó van iniciar oficialment al juny les negociacions per a una associació econòmica. Així mateix, estan en curs converses comercials amb països com els Emirats Àrabs Units, l'Índia i Vietnam. Les exportacions del bloc representen actualment menys del 20% del seu PIB conjunt, segons els analistes, una xifra molt inferior a la mitjana mundial.” (Financial Times, 24-08-2026).
Endeutament creixent del món capitalista
L’endeutament del món capitalista no para d’augmentar, alhora que també augmenten els costos de finançament d’aquest deute.
L'inici de la guerra al voltant de l'estret d'Ormuz va colpejar l'emissió del deute corporatiu: “Els emissors han hagut de pagar més per col·locar els seus bons. La prima de risc corporativa mitjana en euros ha augmentat, des de començament d’any, un 6,4% per a les empreses més solvents i un 12% per a les menys solvents” (Expansión, 27-04-2026).
Cada vegada més estats capitalistes tenen un deute que supera el 100% del seu PIB. Entre ells hi ha els EEUU, que, lluny de reduir el seu deute, l’augmenten a cada passa que fan:
“El passiu total del Govern Federal dels Estats Units ha arribat als 40,047 bilions de dòlars (…) el nivell de despesa de la seva Administració supera en uns dos bilions de dòlars anuals els seus ingressos fiscals. A això cal sumar-hi la gran llei de retallada fiscal que Trump va impulsar l'any passat i que molt probablement incrementarà el dèficit anual per sobre dels quatre bilions al llarg de la dècada vinent. (…) Actualment, el govern federal està gastant més d'un bilió de dòlars a l'any a abonar els interessos –que també van en augment– per finançar el seu deute, i això ja suposa la segona major partida de despesa després de la destinada a l’Assegurança Social.” (Expansión, 21-08-2026).
El volum i tendència del deute dels EEUU explica en part la pujada del rendiment dels seus bons: “l’interès del bo estatunidenc a 30 anys va arribar gairebé al 5,34%, el nivell més alt des del 2007” (Financial Times, 19-08-2026).
Però no són només els bons dels EEUU els que augmenten el seu rendiment: “El bo espanyol a deu anys supera el 4% de rendibilitat i ahir es va situar en el 4,07%, el nivell més alt des del gener del 2013, en plena crisi de l’euro. El bo alemany se situa al voltant dels nivells del 2011 i ofereix una rendibilitat pròxima al 3,6%; el bo italià, amb un 4,5%, es manté en nivells que no es veien des del 2023, i la rendibilitat dels bons del Regne Unit i de França arriba als nivells més alts des del 2007 i el 2008, respectivament. (…) El bo japonès a deu anys ofereix la rendibilitat més alta des del 1996, amb un 3,06%.” (Expansión, 25-09-2026). Aquests pics s’han produït com a part de la venda massiva de bons provocada per l'augment del preu del petroli.
No obstant això, si observem l'evolució dels rendiments d'altres potències capitalistes veurem que la tendència en els últims quatre anys és a l'alça.
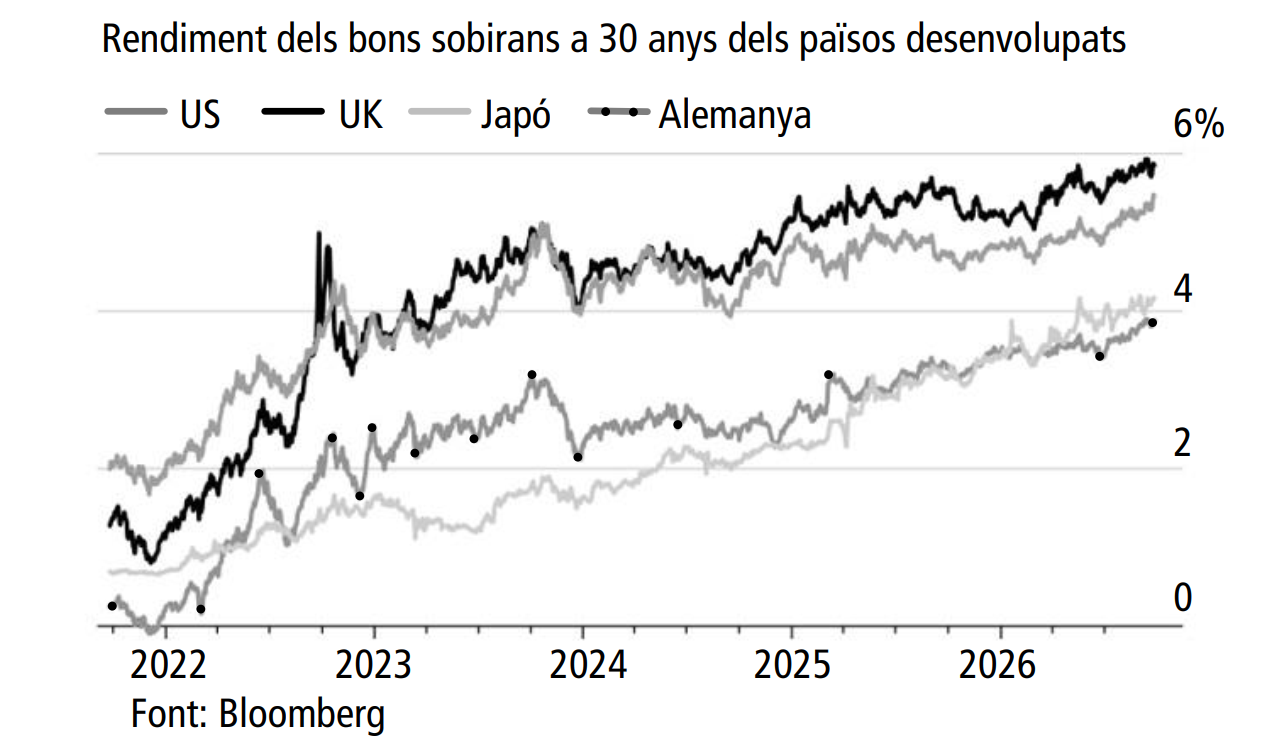
Convé veure en perspectiva quina era la tendència prèvia a la represa epilèptica de la producció i circulació, al corresponent SHOCK inflacionari i els successius ELECTROSHOCKS administrats a l'energia i a la circulació capitalista amb els conflictes militars a Ucraïna i l'Iran, i que els espasmes consegüents han revertit parcialment, almenys de moment.
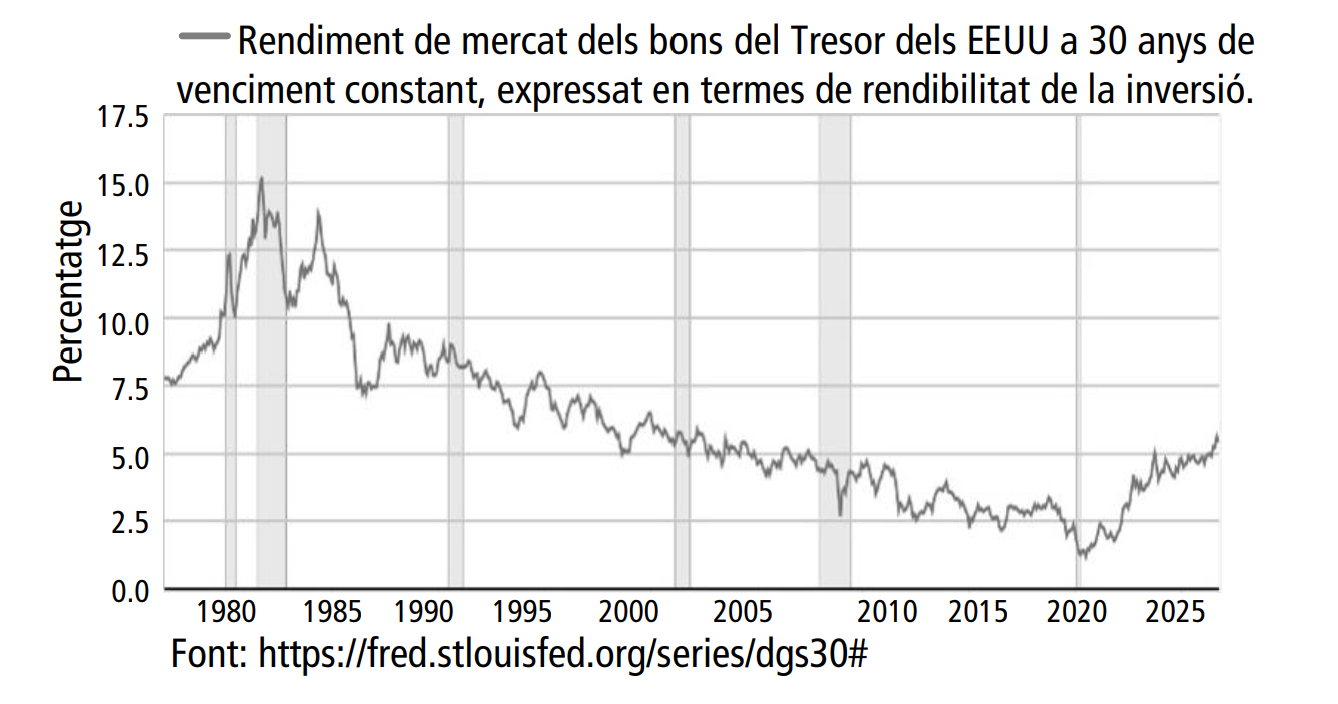
Addicionalment, els Estats capitalistes estan havent de competir amb una voràgine d'endeutament el centre del qual està en les empreses tecnològiques, cosa que també empeny les rendibilitats a l’alça: “a mesura que les empreses tecnològiques busquen ampliar la seva infraestructura d’intel·ligència artificial, emeten cada vegada més bons amb venciments a llarg termini per no haver de retornar els diners als inversors durant dècades. Això significa que els governs s’enfronten a una competència més gran per part dels emissors de deute corporatiu. Les empreses amb qualificació creditícia d’inversió, inclosos els gegants tecnològics, ja han venut enguany gairebé 1,5 bilions de dòlars en bons, la qual cosa suposa un augment del 36% respecte de l’any anterior. Nomura Securities estima que els aproximadament 200.000 milions de dòlars en préstecs obtinguts només per les empreses tecnològiques més grans equivalen a prop del 25% de les emissions netes de pagarés i bons del Tresor dels EEUU destinades als inversors privats, una proporció cinc vegades superior a la del 2025” (Bloomberg, 01-09-2026).
El volum del deute estatal és molt superior al que estan emetent les empreses tecnològiques i, com hem vist, l’increment gradual de les rendibilitats del deute estatal (és a dir, l'increment del cost de refinançament d'aquest deute) s'havia iniciat ja amb els efectes de la represa epilèptica de la circulació el 2022. Per tant, aquesta no n’és la causa principal del rebot dels rendiments però això no treu que s’hi afegeixi i que representi un problema addicional per als Estats i, encara més, per a les altres empreses: “Moltes empreses es veuen obligades a actuar amb cautela davant les grans tecnològiques, programant les seves emissions de bons per evitar coincidir amb les dels gegants tecnològics i, segons els inversors, optant sovint per endeutar-se a terminis més curts per evitar la sobreoferta de deute a llarg termini en el mercat (…) La magnitud de l’endeutament ha batut tots els rècords. La setmana passada, el conglomerat japonès SoftBank va captar més d’11.000 milions de dòlars en deute mitjançant la major emissió de bons porqueria de la història, per finançar una inversió a OpenAI. (…) Això ha distorsionat els preus, i de vegades els bons amb una qualificació creditícia alta cotitzen amb descompte respecte de les emissions de menys qualitat, a causa de l’excés sobtat d’oferta” (Expansión, 12-10-2026).
La carrera per la IA
Les grans tecnològiques estatunidenques intenten desesperadament mantenir un avantatge competitiu sobre les seves rivals xineses mitjançant un sobreendeutament creuat entre elles, que permeti finançar una inversió de capital de 750.000 milions de dòlars anuals. I, tanmateix, les empreses xineses els trepitgen els talons fins al punt que és l’imperialisme xinès qui s’està plantejant com evitar que les empreses occidentals accedeixin a les seves tecnologies més avançades:
- “Huawei es perfila com l’empresa que acapararà la quota més gran del mercat xinès de xips d’IA aquest any, amb un augment de les vendes d’almenys un 60%, impulsat per la forta demanda d’empreses xineses que busquen alternatives nacionals a Nvidia” (Financial Times, 01-05-2026).
- “El nou xip d'IA de Alibaba (Zhenwu V900), que ofereix el triple de rendiment que la generació anterior, ‘és el xip d'IA més potent de la Xina’” (Expansión, 23-09-2026)
- “La setmana passada, la start up xinesa d'IA Moonshot va llançar el seu model Kimi K3, que va superar al model insígnia Opus 4.8 de Anthropic en la majoria de les proves de rendiment” (Financial Times, 22-07-2026)
- “ByteDance està entrenant un model d’IA que podria acostar-se a la mida del sistema més avançat d’Anthropic, Mythos, mentre les empreses xineses continuen escurçant distàncies amb els principals laboratoris estatunidencs. El gegant tecnològic xinès es troba en una fase inicial de l’entrenament d’un model amb fins a 10 bilions de paràmetres —tres vegades més que el Kimi K3 de Moonshot (…). Mythos 5 té aproximadament 8 bilions de paràmetres, mentre que Fable 5 en té uns 5 bilions” (Financial Times, 07-08-2026)
Tota aquesta competència imposa una cursa cap endavant, basada en el sobreendeutament i en unes inversions que deixen obsolets els mateixos desenvolupaments abans que se n’hagi pogut obtenir rendibilitat i enfonsen els preus de venda. Alguns exemples:
- “OpenAI va anunciar fa poc una reducció del 80% en el preu de GPT-5.6 Luna, el seu model més ràpid i assequible.” (Financial Times, 14-08-2026).
- “Anthropic ha llançat un nou model d'IA, que la start up assegura que podria funcionar al mateix nivell que els seus models més avançats, però a un preu bastant inferior, per poder competir amb OpenAI i la xinesa DeepSeek, (…) El nou model d’Anthropic, Claude Opus 5.5, és al voltant d'un 40% més barat que la seva versió anterior” (Expansión, 23-09-2026).
Aquest és el mecanisme descrit per Marx a “Treball assalariat i capital” (1849) i que s'imposa inexorablement en una societat mercantil basada en el guany:
“Els capitalistes tornen a trobar-se, doncs, els uns enfront dels altres, en la mateixa situació en què es trobaven abans d’emprar els nous mitjans de producció; i si, amb aquests mitjans, podien subministrar el doble de producte pel mateix preu que abans, ara es veuen obligats a lliurar el doble de producte per un preu inferior a l’antic. I comença la mateixa història, sobre la base d’aquest nou cost de producció. (…) Aquesta és la llei que treu constantment la producció burgesa del seu antic curs i obliga el capital a mantenir constantment en tensió les forces productives del treball, pel fet d’haver-les posat prèviament en tensió; la llei que no li deixa ni un moment de repòs i li xiuxiueja incessantment a cau d’orella: Endavant! Endavant!” (Treball assalariat i capital, K. Marx, 1849).
“Per potents que siguin els mitjans de producció que un capitalista llança a la palestra, la concurrència s’encarregarà de generalitzar l’ús d’aquests mitjans de producció, i, a partir del moment en què s’hagin generalitzat, l’únic fruit de la major fecunditat del seu capital serà que ara haurà de donar, pel mateix preu, deu, vint, cent vegades més producte que abans. Però, com que, per compensar amb una quantitat més gran de producte venut el preu de venda més baix, potser haurà de vendre’n mil vegades més, perquè ara necessita vendre en massa, no sols per guanyar més, sinó també per recuperar el cost de producció, ja que els mateixos instruments de producció, com hem vist, van esdevenint cada vegada més cars, i com que aquesta venda en massa no és una qüestió vital només per a ell, sinó també per als seus rivals, l’antiga pugna es desencadena amb tanta més violència com més fecunds són els mitjans de producció ja inventats. (…) Per tant, mentre la concurrència el persegueix constantment amb la seva llei del cost de producció, i totes les armes que forja contra els seus rivals es tornen contra ell mateix, el capitalista s’esforça constantment per burlar la competència, emprant sense descans màquines noves en lloc de les antigues, que, encara que més costoses, produeixen a un cost més baix, i implantant noves divisions del treball en substitució de les antigues, sense esperar que la competència faci envellir els nous mitjans.” (Treball assalariat i capital, K. Marx, 1849).
El repartiment del món capitalista
És evident, del desenvolupament de les dades que hem anat recorrent en aquest i en números anteriors de “El Comunista”, la vigència de l'anàlisi que fa Lenin a “Imperialisme, fase superior del capitalisme” i de la definició donada en aquell moment: “1) la concentració de la producció i del capital arriba fins a un grau tan elevat de desenvolupament que crea els monopolis, els quals exerceixen un paper decisiu en la vida econòmica; 2) la fusió del capital bancari amb l'industrial i la creació, en el terreny d'aquest “capital financer”, de l'oligarquia financera; 3) l'exportació de capitals, a diferència de l'exportació de mercaderies, adquireix una importància particularment gran; 4) es formen associacions internacionals monopolistes de capitalistes, les quals es reparteixen el món, i 5) ha acabat el repartiment territorial del món entre les potències capitalistes més importants.”.
Sense perjudici de tornar sobre altres aspectes d'aquest text en el pròxim número de la revista, convé ressaltar l'aspecte metodològic i després aprofundir en com planteja Lenin la qüestió del repartiment del món, el punt 5 de la seva definició de la fase superior del capitalisme.
Primer la qüestió de mètode (que genera urticària a més d'un): “Per tal de donar al lector la idea més fonamentada possible de l’imperialisme, hem procurat deliberadament reproduir el nombre més gran possible d’opinions d’economistes burgesos obligats a reconèixer els fets de l’economia capitalista moderna, registrats de manera incontrovertible, especialment. Amb la mateixa finalitat, hem reproduït dades estadístiques minucioses”. Aquest mètode, que Lenin no va inventar sinó que va copiar de la manera com Marx planteja l'estudi del desenvolupament i mort del capitalisme a “El Capital”, és fonamental per al “treball de registre científic dels fenòmens socials, a fi de confirmar les tesis fonamentals del marxisme.” (Tesis Característiques, 1951) i ens hi adherim sense dubtar-ho.
Respecte a la finalització del repartiment territorial del món, és fonamental entendre la profunditat del punt de Lenin. Les potencies capitalistes no poden expandir-se sense xocar les unes amb les altres, sense arrabassar-se les seves àrees d'influència, sense forçar una alteració del repartiment del món. El repartiment del món no només no exclou un nou repartiment sinó que exigeix futurs repartiments, que sota el capitalisme només poden donar-se a través de la guerra vetllada o oberta entre potències imperialistes.
Las següents cites ajudaran a clarificar la qüestió:
- “el tret característic del període que ens ocupa és el repartiment definitiu del planeta, definitiu no en el sentit que sigui impossible repartir-lo de nou –al contrari, nous repartiments són possibles i inevitables– (…). Per primera vegada, el món es troba ja repartit, de manera que el que d'ara endavant pot efectuar-se són únicament nous repartiments, és a dir, el pas de territoris d'un “propietari” a un altre, i no el d'un territori sense propietari a un “amo”.”
- “Els capitalistes no es reparteixen el món moguts per una perversitat particular, sinó perquè el grau de concentració al que s’ha arribat els obliga a seguir aquest camí per obtenir beneficis; i se’l reparteixen “segons el capital”, “segons la força”: un altre procediment de repartiment és impossible en el sistema de la producció mercantil i del capitalisme.“
- “El capital financer i els trusts no atenuen, sinó que accentuen les diferències entre el ritme de creixement dels diferents elements de l'economia mundial. I si la correlació de forces ha canviat, com poden superar-se les contradiccions, sota el capitalisme, si no és per la força?”
- “En el repartiment d’aquest “botí”, una part excepcionalment gran va a parar a països que no sempre ocupen el primer lloc pel que fa al ritme de desenvolupament de les forces productives. (…) Cal preguntar-se: en el terreny del capitalisme, quin altre mitjà hi podia haver, que no fos la guerra, per eliminar la desproporció existent entre el desenvolupament de les forces productives i l’acumulació de capital, d’una banda, i el repartiment de les colònies i de les “esferes d’influència” del capital financer, de l’altra?”
- “sota el capitalisme no es concep cap altre fonament per al repartiment de les esferes d’influència, dels interessos, de les colònies, etc., que la força dels qui participen en el repartiment, la força econòmica general, financera, militar, etc. I la força dels qui participen en el repartiment no varia de manera idèntica, ja que, sota el capitalisme, és impossible el desenvolupament igual de les diferents empreses, trusts, branques industrials i països. Fa mig segle, Alemanya [posem a la Xina en el seu lloc] era del tot insignificant si comparem la seva força capitalista amb la de l’Anglaterra d’aleshores [posem-hi els EEUU]; el mateix es pot afirmar del Japó si el comparem amb Rússia. És “concebible” que d’aquí a deu o vint anys continuï sense canviar la correlació de forces entre les potències imperialistes? És absolutament inconcebible. Per això, les aliances “interimperialistes” o “ultraimperialistes”, en el món capitalista real i no pas en la vulgar fantasia petitburgesa dels capellans anglesos o del “marxista” alemany Kautsky —sigui quina sigui la seva forma: una coalició imperialista contra una altra coalició imperialista, o una aliança general de totes les potències imperialistes—, només poden ser, inevitablement, “treves” entre guerres. Les aliances pacífiques preparen les guerres i, al seu torn, sorgeixen de les guerres; es condicionen mútuament i donen lloc a una successió de formes de lluita pacífica i no pacífica sobre un mateix terreny de vincles imperialistes i de relacions recíproques entre l’economia i la política mundials.”
El desenvolupament de l'imperialisme condueix a la guerra
El període posterior a la segona guerra mundial va veure la culminació de les revolucions burgeses a l’Àsia i l’Àfrica i l’extensió del capitalisme arreu del món. Aquesta extensió a nivell mundial del capitalisme s’ha produït, en el terreny econòmic, sobre la base de la fase superior del capitalisme descrita per Lenin com a imperialisme i, paral·lelament, en el terreny de la dominació de classe de la burgesia, s’ha desenvolupat sobre les bases del feixisme: intervenció estatal en l’economia, intent de planificació i control mundial centralitzat, integració de la xarxa sindical dins de l’Estat burgès per controlar i asfixiar qualsevol intent de lluita obrera, alhora que es manté, en general, l’estupefaent democràtico-parlamentari.
Al període en què les potències imperialistes existents lluitaven per evitar la irrupció revolucionària del capitalisme en les seves àrees d'influència colonial, que va culminar amb la derrota dels EEUU a Vietnam el 1975, el va succeir la lluita per frenar o alentir el desenvolupament i la interconnexió d’aquestes noves àrees del món capitalista.
És un fenomen derivat de la caiguda tendencial de la taxa de guany que els capitalismes més joves acumulin a un ritme més ràpid que els més antics i, per aquest motiu, la fi del cicle de reconstrucció post bèl·lica va empènyer els capitals dels imperialismes occidentals – més vells – cap a l’Àsia, on trobaven una taxa de guany major. Amb això, els imperialismes occidentals van mantenir a flotació la taxa de guany mentre, dialècticament, desenvolupaven i enfortien al seu futur competidor. El desenvolupament del procés d'acumulació capitalista des de llavors ha comportat el desplaçament del centre de gravetat del capitalisme cap a l’Àsia.
Aquest desenvolupament ha portat a la ruptura del repartiment del món posterior a la 2ª guerra mundial, atès que els pesos econòmics relatius de les potències en pugna no es corresponen ja més als de llavors. Aquesta ruptura del repartiment del món es caracteritza també pel fet que els EEUU han anat perdent gradualment la seva capacitat de jugar el paper de matón mundial, sagnant i criminalment acreditat al final de la 2ª guerra mundial amb les bombes d’Hiroshima i Nagasaki.
A l'extensió del capitalisme a nivell mundial, a la fi del cicle de reconstrucció post bèl·lica i al desmantellament del capitalisme del bloc de l'est, els ha seguit l'aprofundiment de la crisi de sobreproducció relativa de capitals que es manifesta sobretot des del 2008 en el volcà de la producció, el centre del qual es troba a l’Àsia i que inunda el mercat mundial de mercaderies, aclaparant-ne els competidors, així com en una plètora mundial permanent de capital ociós.
La crisi relativa de sobreproducció porta a la necessitat de la destrucció dels capitals ociosos i de les forces productives ja creades: “les pèrdues es reparteixen d'una manera molt desigual i en forma molt diferent, fent que uns capitals es paralitzin, que uns altres es DESTRUEIXIN, que uns altres experimentin una pèrdua simplement relativa o una depreciació purament transitòria, etcètera. Però, en tot cas, l'equilibri es restablirà mitjançant la immobilització i fins i tot la DESTRUCCIÓ de capital en major o menor proporció. I això es farà extensiu en part a la substància material del capital.” (El Capital, Llibre III, Capítol XV, K. Marx).
Aquesta necessitat de destrucció és el que porta a la guerra militar, independentment de la voluntat dels titelles que s'il·lusionen amb governar el món.
I a totes les zones del món capitalista les nostres paraules són les mateixes que el 1920: "Recorda la guerra imperialista! Aquestes són les primeres paraules que la Internacional Comunista dirigeix a cada treballador, qualsevol que sigui el seu origen i la seva llengua. Recorda que, a causa de l'existència del règim capitalista, un grapat d'imperialistes va tenir durant quatre llargs anys la possibilitat d'obligar a tots els treballadors del món a degollar-se! Recorda que la guerra burgesa va sumir a Europa i al món sencer en la fam i la indigència! Recorda que sense la liquidació del capitalisme, la repetició d'aquestes guerres criminals no sols és possible sinó inevitable! (…) La guerra imperialista va confirmar una vegada més la veracitat del que podia llegir-se en els estatuts de la I Internacional: l'emancipació dels treballadors no és una tasca local ni nacional sinó una tasca social i internacional." (Estatuts de la IC, II Congrés, 1920).
<<Vida de Partit: reunió general d’agost de 2026 (I)