ESPASMOS DEL SUMINISTRO ENERGÉTICO, GUERRA COMERCIAL, ENDEUDAMIENTO Y SOBREPRODUCCIÓN
La modulación del precio del petróleo
Terminamos el anterior número de la revista en el momento en que EEUU e Irán acordaban un alto al fuego, que permitió a EEUU no cumplir con su gran amenaza nuclear contra Irán o quedar completamente con el culo al aire.
Como se ha ido viendo a continuación, cada vez que aparece una posibilidad de solución del conflicto el precio del petróleo empieza a caer. Y el precio del petróleo es precisamente el motivo económico que empujó a EEUU al conflicto y que exige que se mantenga activo.
Cayó el precio del petróleo a principios de abril con el anuncio del alto al fuego. Acto seguido EEUU anunció que eran ellos los que iban a imponer el bloqueo del estrecho, y el precio del petróleo volvió a subir. Irán anunció que consideraban el estrecho reabierto y el petróleo cayó. No tardó EEUU en disparar contra dos barcos iraníes y el precio del petróleo volvió a subir.
El episodio más ilustrativo al respecto se dio en junio cuando EEUU e Irán suscribieron un acuerdo que debía poner fin al conflicto: “El Brent (…) se situó en torno a los 78 dólares por barril, mientras que el West Texas estadounidense descendió hacia los 74 dólares.” (Expansión, 19-06-2026). Este acuerdo implicaba un periodo de 60 días de negociación de los detalles pendientes durante el cual se levantarían las sanciones a Irán. Pero cuando “el Departamento del Tesoro de Estados Unidos emitió una licencia para permitir la venta de petróleo iraní durante un total de 60 días (…) El Brent (…) retrocedió más de un 3%, hasta el entorno de los 77 dólares por barril, su nivel más bajo desde comienzos de marzo.” (Expansión, 23-06-2026). El Brent siguió cayendo hasta llegar a los 71 dólares por barril el 6 de julio en el mercado de futuros. Con el precio a 71 dólares sin ni siquiera haberse normalizado el tránsito a través del estrecho de Ormuz y pasado el SHOCK en la circulación general del petróleo y refinados, estaba claro que una vez sucedidas estas dos cosas los precios volverían a una situación insostenible para EEUU. Ese mismo día EEUU amenazó con destruir la infraestructura energética iraní y el 7 de julio, al mismo tiempo que se revocaban las licencias para el petróleo iraní: “El Mando Central de Estados Unidos (CENTCOM) confirmó haber bombardeado más de 80 objetivos a lo largo de la costa iraní, destruyendo sistemas de defensa aérea, radares, almacenes de drones y más de 60 lanchas rápidas de la Guardia Revolucionaria. Irán replicó lanzando misiles balísticos contra bases norteamericanas en Bahrein y Kuwait” (Expansión, 09-07-2026).
El anuncio (luego retirado) por parte de EEUU de que establecería “un peaje del 20% por cruzar Ormuz” (Expansión, 14-07-2026) elevó el precio a más de 80 dólares el barril, pero fue necesaria la intervención de los hutíes contra barcos saudíes en el Mar Rojo a finales de julio y su reiteración en septiembre para enviar el precio del petróleo a los 100 dólares.
Desde entonces se ha mantenido el precio del petróleo elevado con las sucesivas aceleraciones del conflicto militar principalmente en el estrecho de Ormuz y también en Bab el-Mandeb; pero sin dispararse sostenidamente muy por encima de los 100 dólares el barril, por efecto de: la contracción de la demanda (2,5 millones de barriles diarios menos, Expansión, 12-06-2026), el aumento de producción del resto de países productores (EEUU y Canadá, pero sobre todo Brasil y Guyana, en torno a 1 millón de barriles diarios), la liberación de parte de las reservas – “la AIE indicó ayer que se han liberado 325 millones de barriles (…) de los 400 millones prometidos por los países del G-7 en marzo” (La Vanguardia, 04-10-2026) –, el redireccionamiento a través de otras rutas: “cerca del 40% de las exportaciones de petróleo en la región ha buscado vías alternativas a Ormuz” (Expansión, 09-10-2026) y por el flujo real que atraviesa el estrecho de Ormuz: “El transporte se lleva a cabo desde hace meses, pero hacer un seguimiento de la cantidad de petróleo que transportan esos buques «ocultos» supone un reto tanto para los operadores como para los analistas, ya que los buques se protegen a sí mismos dando pocas pistas sobre su ubicación.” (Bloomberg, 16-08-2026).
Los cálculos de la AIE: la sobreproducción se queda
La paralización impuesta por el ELECTROSHOCK descargado con la intervención militar estadounidense ha sido considerable, pero no ha resuelto el problema de sobrecapacidad productiva de petróleo crudo: “la Agencia anticipa que la demanda mundial de crudo aumentará en 2,4 millones de barriles diarios en 2027, hasta alcanzar los 105,7 millones de barriles diarios, pero el suministro rebotará con mucha más fuerza, si no hay problemas, ya que el fuerte desplome de la oferta este año irá seguido de un rebote todavía más intenso el próximo ejercicio, cuando se sumarán 8,3 millones de barriles diarios, hasta alcanzar los 110,3 millones de barriles. Con ello, se alcanzará un superávit histórico de 4,6 millones de barriles diarios” (Expansión, 13-08-2026).
Sólo manteniendo por la fuerza una parte de la sobrecapacidad existente paralizada puede evitarse que el exceso se imponga en forma de una caída de precio (hemos explicado en detalle en “El Comunista” nº76, pág. 19 cómo se conforma el umbral de precio que obliga a EEUU a intervenir militarmente). Y al mismo tiempo, mantener una demanda mayor que la oferta para mantener el precio elevado termina por hacer que se aumente la producción, socavando la base para el mantenimiento del precio elevado. Como explica Marx en Salario, Precio y Ganancia (1865), criticando a Weston: “Sólo pone de manifiesto su perplejidad ante las leyes por virtud de las cuales una mayor demanda provoca una mayor oferta y no un alza definitiva de los precios del mercado.” (Salario, precio y ganancia, K. Marx, 1865).
Y si bien es cierto que el petróleo es monopolizable y está sujeto a las leyes de la renta de la tierra que traban, dificultan y ralentizan este proceso, también es cierto que la capacidad de controlar monopolísticamente está quebrada por los distintos intereses de los países productores y por el ascenso de las fuentes de energía no combustibles.
OPEP: monopolismo menguante
La OPEP fue creada en 1960 para discutir el predominio de las “Siete Hermanas” llegando a controlar más del 50% de la cuota de mercado mundial del petróleo en los años 70. Su poder monopolista se ha visto sustancialmente disminuido desde entonces, teniendo que crear la OPEP+ en 2016 para tratar de contrarrestar la caída de precios generada por el incremento de la producción de petróleo de esquisto por parte de EEUU.
La situación ha acabado de determinar la salida de Emiratos Árabes Unidos de la OPEP: “el sexto mayor exportador de crudo y refinados del mundo y el tercero mayor del cártel, solo por detrás de Arabia Saudí e Irak, y aglutina el 12% de la producción de crudo de la OPEP” (Expansión, 29-04-2026), con lo que el control sobre la producción se ha reducido todavía más: “Se estima que la OPEP (incluidos los Emiratos Árabes Unidos) produjo 28,0 millones de barriles diarios de petróleo crudo en 2025, lo que supuso el 35 % de la producción mundial total de petróleo crudo de ese año. Sin la contribución de los Emiratos Árabes Unidos, la cuota del grupo en la producción mundial total de petróleo crudo habría sido del 31 % en 2025. (…) La producción de los países de la OPEP+ representó alrededor del 46 % de la producción mundial de petróleo crudo en 2025; sin los Emiratos Árabes Unidos, la cuota de la OPEP+ se habría situado más cerca del 42%.” (Energy Information Administration, 07-10-2026).
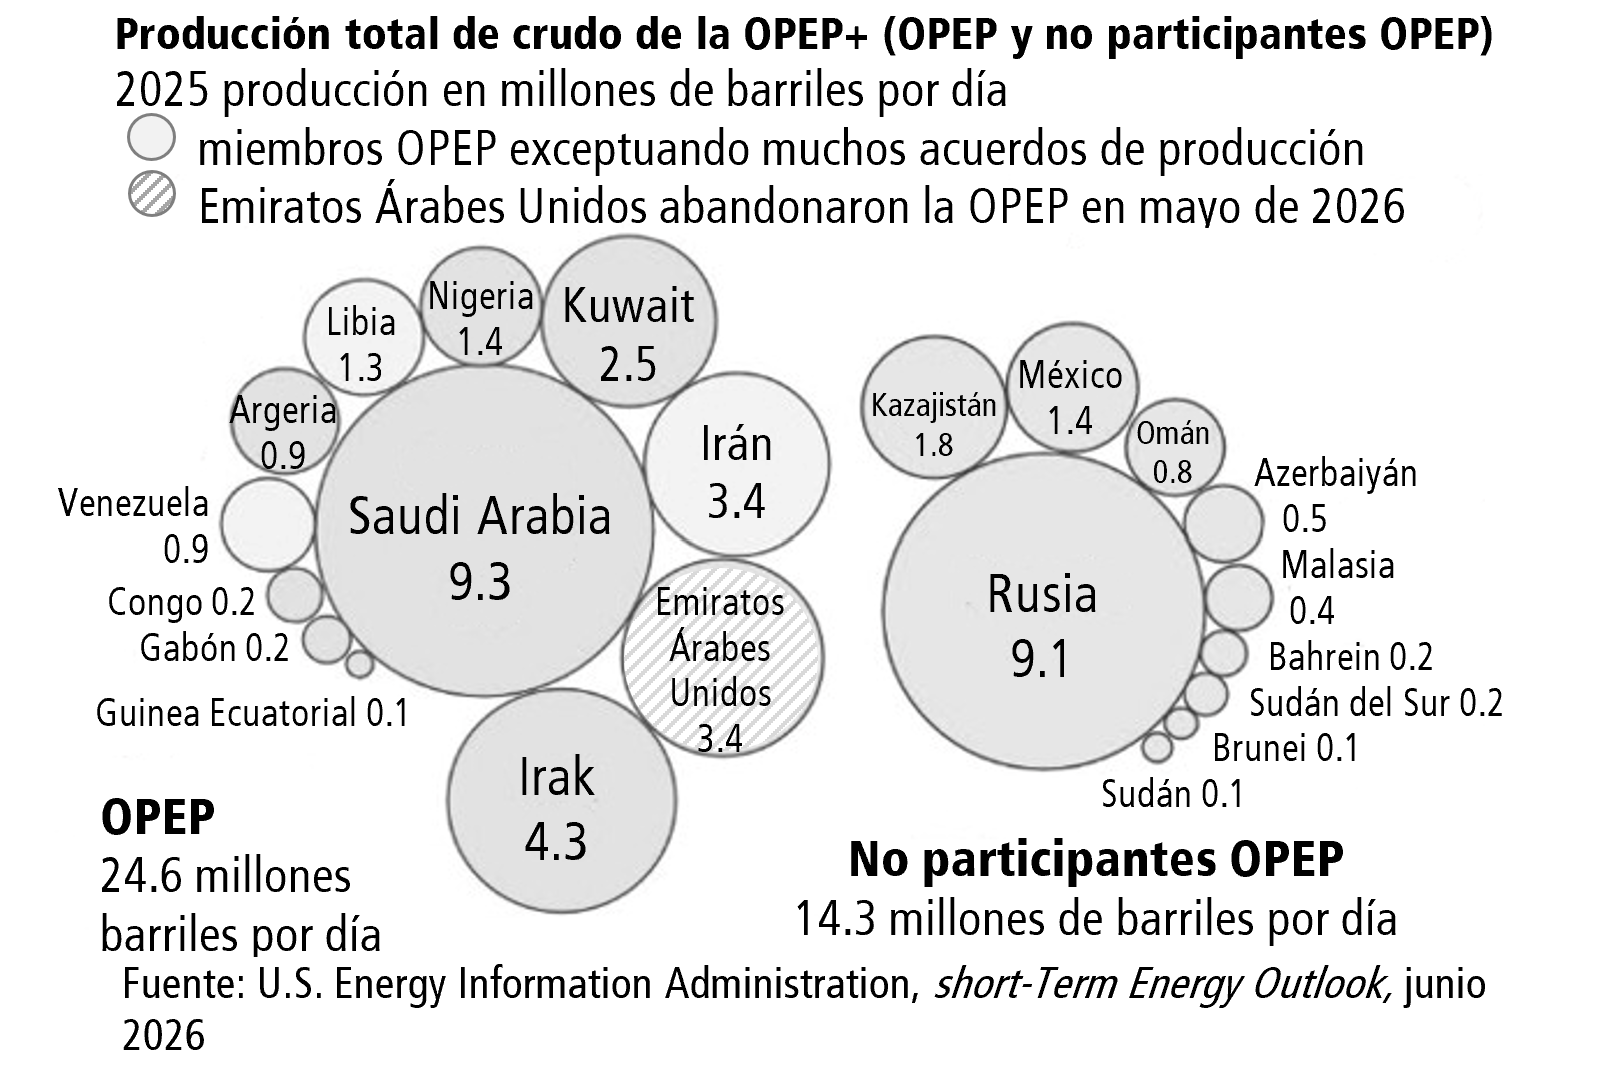
La salida de EAU se debe a los recortes de producción pactados y que este Estado no quiere cumplir. Pero actualmente, pese a la voluntad de reducir los recortes y ampliar la producción, la realidad es que la presión de EEUU en el estrecho de Ormuz mantiene reducida forzosamente la producción de los países de la OPEP: “Según los últimos cálculos publicados por la organización [OPEP], en agosto la producción total del grupo se situó en 24 millones de barriles diarios, un nivel que, si bien aumentó un 1,46% respecto al mes anterior, es un 15% inferior al de enero, justo antes de que comenzaran los ataques de EEUU e Israel a Irán que provocaron la guerra.” (El País, 04-10-2026).
Y con todo, esto no significa que la situación sea completamente negativa para todos los involucrados. EAU y Arabia Saudí tienen oleoductos con los que esquivar total o parcialmente el estrecho de Ormuz. Por esto EAU considera que es el momento oportuno para salir de la OPEP. La voluntad de otros de ampliar la producción y zafarse de la paralización impuesta desde fuera es obvia:“Dubái planea ya la construcción de un nuevo puerto y de una terminal de contenedores en la costa este de Emiratos Árabes Unidos (EAU)” (Expansión, 14-07-2026). Por su lado, ya vimos en “El Comunista” nº76 que dependiendo del precio del petróleo, el recorte de producción saudí podría ser compensado por el incremento de dicho precio, como efectivamente ha sido: “Los ingresos de Arabia Saudí procedentes de las exportaciones de petróleo se dispararon hasta alcanzar su máximo en más de tres años, con 24.700 millones de dólares, en el primer mes completo de la guerra en Oriente Medio.” (Bloomberg, 25-05-2026). Por lo menos hasta que los hutíes han reanudado con intensidad los ataques a Arabia Saudí en septiembre, forzando el cierre de su terminal. De todas formas, “aunque los ataques de los rebeldes hutíes de Yemen contra las instalaciones saudíes en el mar Rojo provocaron una notable caída de las exportaciones, hasta los 3,5 millones de barriles diarios, esta situación parece haberse superado, hasta el punto de que Riad ya bombea 6 millones de barriles, el 80% de su capacidad total.” (Expansión, 18-10-2026).
EEUU y sus aliados en Oriente Medio
Arabia Saudí en particular mantiene relaciones con China y también con Francia para reducir su dependencia de EEUU, además de estar interesada en aumentar la producción de petróleo, cosa que tiende a llevar el precio a umbrales inasumibles para EEUU. Aunque participó declaradamente en el ataque conjunto con EEUU contra objetivos vinculados a Irán en Irak en julio, es muy sintomática la respuesta del representante de la fracción burguesa gobernante en EEUU a la petición saudí de apoyo contra los ataques hutíes de septiembre: “’ [los hutíes] prefieren que no nos involucremos y están dejando pasar a la mayoría de los barcos. Solo hay un país con el que no están muy contentos [Arabia Saudí] y lo solucionaremos.’(…) En una reunión previa con funcionarios estadounidenses en Omán, los rebeldes yemeníes habían asegurado a Washington que no bloquearían el mar Rojo para todos. Solo para los saudíes.” (El País, 20-09-2026).
Esto es una demostración clara de que EEUU está dispuesto a sacrificar a sus aliados en la región y que en parte sus acciones van dirigidas a presionarlos, tratar de tenerlos atados para utilizarlos y que no sean puntos de apoyo de otros imperialismos.
El 18 de agosto, el bufón mayor de la fracción gobernante de EEUU “amenazó ayer con bombardear Omán, un aliado tradicional, si se interpone en las conversaciones con Irán para reabrir el estrecho de Ormuz” (La Vanguardia, 18-08-2026) y al día siguiente “anunció que declarará el estrecho de Ormuz ‘territorio de EEUU’ una vez haya derrotado al régimen de Irán” (Expansión, 19-08-2026).
Y esto sin perjuicio de que se alterne estos exabruptos imperialistas con promesas de apoyo futuro, como el acuerdo nuclear por 30 años, suscrito el 22 de julio por el secretario de energía de EEUU y el ministro de energía saudí con la condición de que Arabia Saudí reconociera a Israel, que “reserva el desarrollo de infraestructuras nucleares en Arabia Saudí a las empresas estadounidenses –y veta a las extranjeras” (Expansión, 23-07-2026). Este acuerdo ha sido sometido al Congreso de EEUU y será automáticamente aprobado el 24 de octubre si no se deroga expresamente. Esto es un intento de EEUU de seducir a Arabia Saudí con un caramelo y tratar de impedir que vaya a llamar otras puertas. Pero, por un lado lo que ha trascendido es que la “construcción de una planta de enriquecimiento de uranio queda condicionada al visto bueno conjunto de los gobiernos de EEUU y Arabia Saudí” (Expansión, 23-07-2026) y, por el otro, no hay que olvidar que el programa nuclear por el que está siendo bombardeado Irán empezó con la exportación de material nuclear por parte de EEUU (1967), la creación de un programa en el MIT (1974) para la formación de ingenieros nucleares iraníes, permiso para la compra y operación de una instalación de procesamiento (1976). Cuando Irán trató de jugar un papel imperialista independiente, los imperialismos estadounidense y europeos tomaron cartas para derrocar al Sha, y cuando la criatura que ellos mismos pusieron mostró que seguiría el mismo camino (determinado por el desarrollo de las fuerzas productivas), trataron de bloquear el progreso de este plan.
El otro anzuelo de EEUU a Arabia Saudí ha sido la aprobación de la venta de los cazas F-35 más avanzados, aunque debe ser aprobado por el Congreso, donde hay reticencias tanto por el hecho de equiparar la tecnología entregada a Arabia Saudí con la que se entrega a Israel como por los vínculos de Arabia Saudí con China que podrían permitir un acceso a tecnología militar sensible. En caso de recibir autorización, todavía podría tardar años en entregarse.
La crisis del refino
El petróleo crudo tiene que refinarse para poder ser usado. De acuerdo con la Administración de Información de la Energía (EIA, por sus siglas en inglés, 20-06-2024), el volumen final del refinado de un barril de crudo es mayor que ese barril por los productos añadidos y se distribuye en las siguientes proporciones: gasolina (50%), destilados como diésel y gasóleo de calefacción (25%), queroseno y combustible para aviones (9%), coque (4%) gas tranquilo (3%), líquidos de gas de hidrocarburos (3%), asfalto (2%), materias primas petroquímicas para plásticos (1%), combustibles pesados y fuelóleo residual (1%), lubricantes (1%) y otros como ceras, disolventes, etc. (1%).
Como analizábamos en “El Comunista” nº76 (abril 2026, pág. 22) por el estrecho de Ormuz pasaban 20 millones de barriles de petróleo de los cuales 15 millones correspondían a crudo y condensados mientras que los otros 5 millones correspondían a productos refinados.
Mientras que es innegable la importancia del crudo en sí y el impacto de sacar de circulación 15 millones de barriles diarios, hemos visto que en cierta medida esto se ha compensado por una sobrecapacidad previa, el aumento de otros países, la liberación de reservas, el paso encubierto por el estrecho pese al aparente bloqueo. Pero este bloqueo afectaba también a los productos refinados presionando al alza no sólo el precio del petróleo en general sino el de los productos refinados del petróleo en particular: en primer lugar la gasolina y el diésel. Y es el precio de estos productos y no el precio del crudo sin más el que tiene un impacto inmediato en la inflación.
Según datos de la EIA (01-11-2025), la capacidad de refino mundial de 102.1 millones de barriles diarios, estaba distribuida de la siguiente manera (millones de barriles diarios y porcentaje): China 18,50 (18,1), Estados Unidos 18,40 (18,0), Rusia 5,40 (5,3), India 5,00 (4,9), Corea del Sur 3,30 (3,2), Arabia Saudí 3,29 (3,2), Japón 3,10 (3,0), Brasil 2,4 (2,4), Irán 2,24 (2,2), Venezuela 2,15 (2,1), Alemania 2,08 (2,0), Italia 1,80 (1,8), México 1,78 (1,7), Canadá 1,72 (1,7), España 1,50 (1,5), Kuwait 1,45 (1,4), Singapur 1,40 (1,4), Indonesia 1,25 (1,2), Tailandia 1,25 (1,2), Irak 1,24 (1,2), Resto del mundo 22,8 (22,4).
China ha mantenido esencialmente intacta su capacidad de refino y asimismo la ha mantenido EEUU. India sufrió un golpe momentáneo por falta de crudo que reemplazó con crudo ruso (cuyo consumo había disminuido temporalmente) y venezolano (confirmando el plan de EEUU de dar salida a este petróleo con el SHOCK en Oriente Medio). Arabia Saudí pudo seguir exportando su producto refinado por el Mar Rojo y, después de los ataques de los hutíes, lo hace con mayores dificultades por tierra y por el canal de Suez. Japón y Corea del Sur sufrieron también un impacto inicial que han podido compensar sólo parcialmente al no estar adaptadas las refinerías al crudo ligero estadounidense. Irán, Kuwait e Iraq han tenido que limitar su refinado a la posibilidad del transporte terrestre y a través del estrecho mediante buques fantasma.
Con la intervención militar estadounidense e israelí contra Irán, Rusia inicialmente disparó los ingresos por la venta de petróleo (a Asia, especialmente a China e India pero también Filipinas, Japón, etc.), de gas (especialmente a Europa), de carbón y fertilizante (a Asia), mostrando como EEUU sólo puede actuar en su interés fortaleciendo todavía más a sus contendientes. Y esto, sin perjuicio de que el Estado ruso ha avanzado en reducir su dependencia de los hidrocarburos: “los ingresos generados por la exportación de petróleo y gas natural se han reducido al 19,7%” (La Vanguardia, 19-07-2026). Pero el incremento de la ofensiva ucraniana en septiembre de 2026 ha golpeado fuertemente la capacidad de refino de Rusia: “Tras una oleada de ataques, EA Analytics estimó que los índices de procesamiento de crudo de Rusia se situaban en 3,6 millones de barriles al día en julio, aproximadamente un tercio por debajo de la media estacional. Desde entonces, Kiev ha intensificado los ataques, que han afectado a cinco refinerías la semana pasada y al menos a dos más esta semana” (Bloomberg, 12-08-2026).
Rusia se ha visto obligada a importar gasolina de la India, “Es la primera vez que Moscú importa este combustible de ese país del sur de Asia, según los datos de Kpler” (Bloomberg, 12-08-2026). Este impacto se irradia en Asia central: “las exportaciones de Rusia de queroseno para aviones por ferrocarril a Asia Central y Afganistán se desplomaron en más del 92% en junio (…) las empresas locales [de Kirguizistán] están buscando suministros en Azerbayán, China, Bielorussia y Turkmenistán y ‘los precios se han duplicado. Si en la primavera el costo de una tonelada de gasolina era de 700 dólares, y el diésel de 800, ahora los precios han subido a 1.800 y hasta 1.900, respectivamente.” (La Vanguardia, 22-07-2026), en Asia en general “los exportadores chinos de combustible han cancelado en los últimos días algunos cargamentos de productos petrolíferos previstos para su exportación en octubre” (Expansión, 02-10-2026). En el contexto descrito de afectación de la capacidad de refino, esta es la gota que ha colmado el vaso y afecta a todo el mundo capitalista: “el diésel cotiza actualmente con una prima de alrededor de 70 dólares por barril respecto al crudo, cerca del máximo histórico de 90 dólares alcanzado hace dos semanas y muy por encima de los niveles habituales de unos 20 dólares por barril” (Financial Times, 07-08-2026).
Esto ha hecho presión sobre la inflación en el mundo en general y, en particular, en EEUU. El plan de la fracción gobernante estadounidense era mantener el precio del petróleo moderadamente alto pero mantener al mismo tiempo el diferencial del refinado en niveles acotados para moderar el impacto final en la inflación mientras conseguían su objetivo de dar salida a su propio petróleo y al petróleo venezolano (el oficialismo reconvertido en socio comercial de EEUU ha cedido la explotación del 20% de las reservas de petróleo – 17 pozos – a EEUU).
El precio del refinado (gasolina y diésel) es el que percibe el “consumidor”. Y este “consumidor” está formado por el proletariado pero, sobre todo, por la pequeña y mediana burguesía así como por la aristocracia obrera. Es decir, por la base electoral que encaramó a la fracción partidaria del repliegue amurallado 2.0 al poder en las últimas elecciones. Y esta base electoral está siendo asfixiada por el efecto combinado de la guerra iniciada/provocada en Ucrania por la anterior fracción gobernante partidaria de la expansión diplomático-militar y por la guerra iniciada por la actual fracción gobernante partidaria del repliegue amurallado, aunque su percepción de causalidad se dirige a esta segunda fracción. “El precio del galón de diésel se ha disparado desde el entorno de los 3,76 dólares que marcaba antes del ataque coordinado que Estados Unidos e Irán lanzaron contra Irak el pasado 28 de febrero hasta alcanzar un máximo histórico de 6,53 dólares por galón a finales de septiembre.” (Expansión, 07-10-2026). Las elecciones de medio mandato se acercan y la fracción gobernante de EEUU está nerviosa por los efectos de su propia actuación.
La batería de medidas que se ve empujada a tomar van desde el populismo doméstico a la esfera geoestratégica global. En el ámbito interno electoral, la fracción gobernante ha levantado las restricciones legales para la compra de “diésel rojo”(gasoil convencional pero libre de cargas tributarias que se tiñe artificialmente de dicho color para evitar usos fraudulentos) y ha aplazado temporalmente “el pago del impuesto federal especial aplicable sobre el combustible consumido entre el 5 de octubre y el 31 de diciembre de 2026, que se abonaría ya en 2027 sin intereses ni recargos.” (Expansión, 07-10-2026), además de prometer un cheque de 5.000 dólares a todos los ciudadanos de EEUU si ganan las elecciones de medio mandato.
Ante la amenaza de EEUU de vetar sus exportaciones de refinados, el G-7 “decidió ayer liberar a lo largo de los próximos cuatro meses hasta 100 millones de barriles de reservas estratégicas de diésel y crudo (…) habrá una liberación del destilado concentrado en los primeros 20 días” (La Vanguardia, 03-10-2026).
Finalmente, EEUU ha llegado a un acuerdo con Rusia para que suministre “’(…) de inmediato más de 300.000 toneladas de gasóleo al mercado estadounidense y mundial’, anunció el presidente estadounidense en su red social, Truth Social. (…) el acuerdo alcanzado con su homólogo ruso implica la distribución al mercado global de otras 500.000 toneladas de gasóleo ruso durante el mes de noviembre y de 1.000.000 de toneladas ‘inmediatamente después’. ‘Además, en función del estado de sus refinerías de gasóleo, Rusia entregará en breve 3.000.000 de toneladas de gasóleo’, agregó. (…) ‘La reducción de precios para los estadounidenses, especialmente para nuestros agricultores, ganaderos y camioneros, es mi máxima prioridad’, reivindicó el presidente estadounidense” (Expansión, 07-10-2026).
Y EEUU no se ha limitado a llegar a este acuerdo sino que ha presionado a Ucrania para que deje de atacar refinerías de Rusia, dejó sin acceso al Starshield (versión de Starlink controlada por el gobierno de EEUU que utiliza el ejército ucraniano) durante un día y no avisó a Ucrania de los últimos lanzamientos de misiles rusos. Esta actuación es un ataque al capitalismo ucraniano pero sobre todo al imperialismo europeo. De esta forma, EEUU demuestra una vez más que está dispuesto a sacrificar a sus aliados y que, de hecho, no puede hacer otra cosa en su proceso de declive zigzagueante.
Estrecho horizonte de la anarquía de la producción
La situación inmediata generada por el ataque de EEUU a Irán ha disparado los precios de los fletes: “las tarifas de los petroleros alcanzaron un máximo histórico de un millón de dólares diarios para los viajes con origen y destino en el Golfo Pérsico” (Expansión, 22-09-2026). Y aunque todo el mundo sepa que sólo mediante este SHOCK se mantiene el petróleo a un precio aceptable para el negocio, por el volumen actual de oferta y demanda sumado a la irrupción de otras fuentes de energía; lo cierto es que aquí y ahora se trata de un negocio lucrativo y esta es la lógica que gobierna inevitablemente un modo de producción basado en la GANANCIA. Todos se lanzan ahora a la compra de petroleros de nueva construcción o de segunda mano (con preferencia por los segundos): “El precio de los petroleros de segunda mano se ha disparado desde el cierre del estrecho de Ormuz, y algunos buques de segunda mano se valoran ahora más que los nuevos, debido a los dos o tres años que tardaría en construirse un buque nuevo” (El País, 07-09-2026).
“Trafigura se prepara para sacar a Bolsa por primera vez una de sus empresas a través de la cotización de su división de superpetroleros, con la que pretende aprovechar los precios récord generados por la crisis en el Golfo Pérsico. El grupo anunció ayer que planea recaudar aproximadamente 500 millones de dólares (435 millones de euros) mediante una colocación privada de Volare Shipping, antes de su debut en la Bolsa de Oslo a principios de octubre. Los fondos se invertirán en la ampliación de la flota de superpetroleros de Volare, que se fletarán al contado” (Expansión, 22-09-2026).
Y aunque “los armadores esperaban entrar en un ciclo bajista este año debido al elevado número de nuevos buques que ingresan al mercado (…) Las inversiones en acciones de compañías navieras cotizadas por parte de firmas de inversión estadounidenses y británicas se sitúan en niveles similares a los del año pasado, cuando alcanzaron un máximo de 20 años.” (Financial Times, 31-08-2026).
Y esto no pone sólo de relieve la incapacidad del sistema capitalista de planificar a largo plazo en general y no digamos planificar la satisfacción de las necesidades humanas, sucumbiendo inevitablemente siempre y en todas partes a las exigencias de la ganancia inmediata. También pone de relieve la necesidad material de la reiteración de estos ELECTROSHOCKS, PARALIZACIÓN Y DESTRUCCIONES, aplicadas a la producción y a la circulación capitalista mundial, como único resorte que puede mitigar la tendencia a la sobreproducción relativa de capitales, a la deflación que ahoga la tasa de ganancia.
Como sabemos desde hace más de 150 años: “¿Cómo vence esta crisis la burguesía? De una parte, por la DESTRUCCIÓN obligada de una masa de fuerzas productivas; de otra, por la CONQUISTA de nuevos mercados y la EXPLOTACIÓN más intensa de los antiguos. ¿De qué modo lo hace, entonces? Preparando crisis más extensas y más violentas y disminuyendo los medios de prevenirlas.” (Manifiesto del Partido Comunista,1848).
La sobreproducción de energía
En marzo, varios Estados africanos como Tanzania, Namibia, Zambia, Mozambique y Uganda (que cuentan con el petróleo de Oriente Medio como su fuente principal) empezaron a recibir noticias de retrasos o no entregas de los cargamentos de petróleo. Los precios previamente acordados no eran rentables y las comercializadoras dejaron de entregar el petróleo. Esto ha abocado a estos Estados a someterse a una única empresa que les asegure el suministro: Vitol Group. Muy significativamente, Vitol era una de las comercializadoras que no pudo entregar el suministro… mientras estaba al precio anterior. “Vitol tiene ahora acuerdos exclusivos, directa o indirectamente, para proveer de combustible por lo menos a cinco países, con una población combinada de aproximadamente 180 millones de personas”. (Bloomberg, 17-08-2026).
Esta dominación del suministro en el plano imperialista no puede más que acelerar la implantación de otras fuentes de energía, y la atracción de otros imperialismos para presentarse como alternativa. El imperialismo europeo recupera viejos planes (frustrados con la detonación de las llamadas “primaveras árabes”) de electrificación del Norte de África:
“la región de Oriente Próximo y el Norte de África cuenta con un potencial de generación renovable estimado en más de 2,300 GW, lo que representa más del doble de la capacidad instalada actual de toda la Unión Europea. Además, los costes de generación solar y eólica son entre un 30% y un 40% más baratos que en la UE. (…) el pacto renovable del Mediterráneo no sólo supondrá la obtención de una fuente más de la que adquirir energía renovable, sino que da acceso a la industria europea a un mercado de enorme potencial. Al desarrollar los proyectos que puedan financiarse en el marco de la nueva colaboración estratégica, las empresas de la UE venden sus piezas, sus paneles solares, sus componentes eólicos y electrolizadores, entre otros, logrando unas ventas que reforzarán su competitividad.” (Expansión, 10-06-2026).
El mundo capitalista se mueve enteramente en la órbita analizada por Lenin, en “El imperialismo, fase superior del capitalismo” (1916): “La exportación de capitales pasa a ser un medio de estimular la exportación de mercancías. (…) En un informe del cónsul austro-húngaro en Sao Paulo (Brasil) se dice: ‘La construcción de los ferrocarriles brasileños se lleva a cabo, en su mayor parte, con capitales franceses, belgas, británicos y alemanes; dichos países, al efectuarse las operaciones financieras relacionadas con la construcción de las vías férreas, se reservan los pedidos de materiales de construcción ferroviaria’.”.
Independientemente de los planes del imperialismo europeo, son los bajos precios de los paneles solares los que hacen que se extiendan como un reguero de pólvora: “La adopción de paneles solares como fuente de electricidad en África aumentará un 45 % este año, a medida que se generalice el uso de esta tecnología de energía limpia en todo el continente, según las previsiones de Ember. (...) Los 2.400 millones de dólares gastados en toda África en paneles durante el año hasta junio equivalen a lo que habría costado tradicionalmente hacer funcionar generadores diésel durante tres meses, según Ember. (...) Aunque Ember estima que 36 de los 54 países africanos instalarán cantidades récord de energía solar en 2026, Sudáfrica seguirá siendo el mayor comprador, con una previsión de 3,3 gigavatios añadidos.” (Bloomberg, 27-08-2026).
No sólo en África, la instalación de paneles solar no hace sino aumentar: “A finales de 2025, dicha capacidad ascendía a un total de casi 1,2 teravatios a nivel mundial, según el Informe Estadístico de Energía Mundial del Instituto de Energía (…) A principios del milenio, los paneles solares costaban entre 5 y 6 dólares por vatio de capacidad de generación. Hoy en día, se venden a unos 12 centavos de dólar por vatio” (Expansión, 26-09-2026). Y esta sobrecapacidad productiva instalada plantea serios problemas a las empresas energéticas y también graves problemas logístico-industriales, en el entorno de una sociedad mercantil. Las grandes centrales siguen siendo necesarias para mantener la estabilidad del sistema y cuando hay periodos continuados sin sol, pero en el capitalismo estas centrales sólo pueden existir si son rentables y la avalancha de energía solar hace saltar por los aires esta rentabilidad.
Uno de los puntos de apoyo de las energías combustibles es la dificultad de almacenar en cantidades suficientes y con tiempos de carga aceptables el exceso de las energías como la eólica y solar que dependen de circunstancias naturales. Veamos el estado de la cuestión en tres noticias muy significativas:
- “El grupo chino CATL, (…) presentó ayer una batería de litio-ferrofosfato (LFP) capaz de recargarse del 10% al 98% en solo 6,5 minutos, poco más de lo que se tarda en llenar el depósito de un coche de combustión. (…) también ha desarrollado una batería capaz de permitir hasta 1.500 kilómetros de conducción con una carga” (Expansión, 22-04-2026).
- “La compañía asiática [CATL], que controla un 37% de la cuota mundial de baterías para eléctricos y el 22% de sistemas de almacenamiento energético para redes eléctricas y centros de datos, ha desplegado ya sus baterías en unos 900 barcos, en su mayoría pequeñas embarcaciones que operan cerca de la costa china, en sus puertos o en ríos del país” (Financial Times, 06-04-2026).
- “(…) un avión de 32 metros de envergadura, más de 11 toneladas al despegue, y dimensiones de turbohélice regional, se elevó del suelo, voló 27 minutos y aterrizó sin haber quemado ni un litro de queroseno. (…) coste del vuelo: unos cinco dólares en electricidad (…) la compañía calcula que el ES-30 podría reducir los costes operativos en más de un 40%” (La Vanguardia, 06-09-2026).
El volcán de la producción
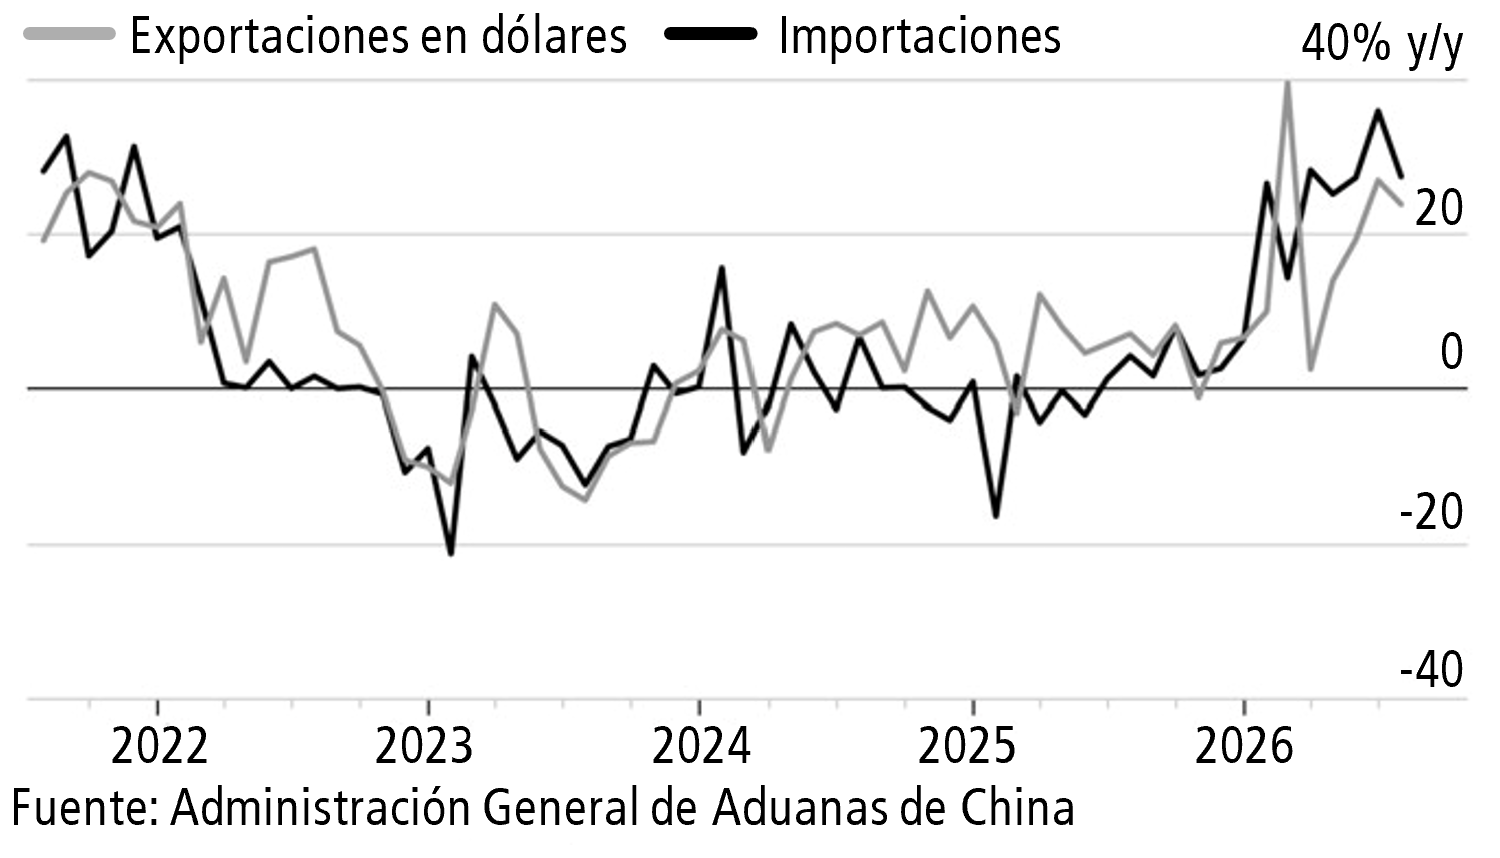
El SHOCK de los precios del petróleo hizo salir en abril al capitalismo chino de la deflación en la que se encontraba:
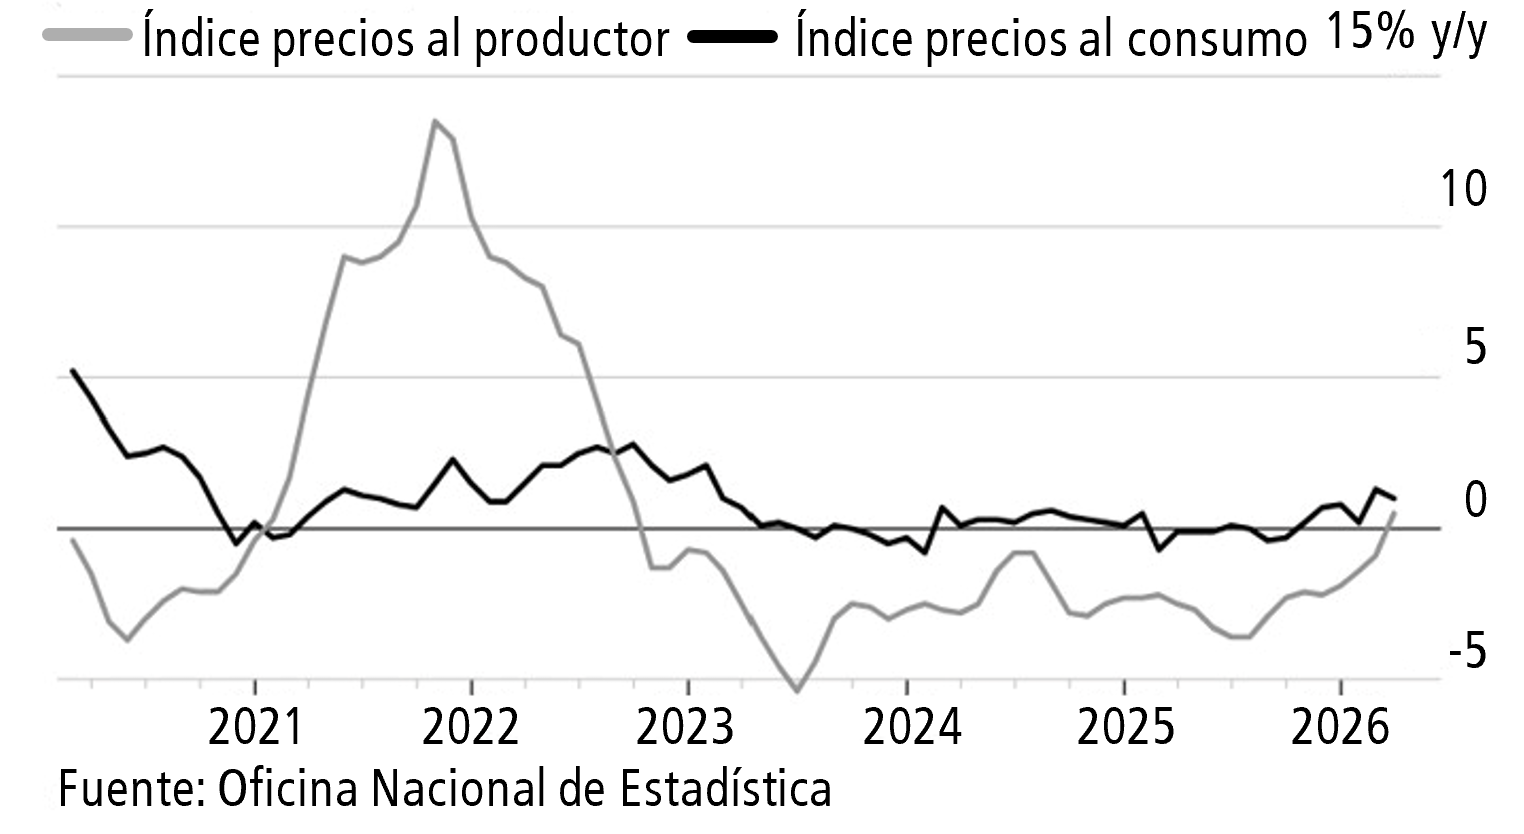
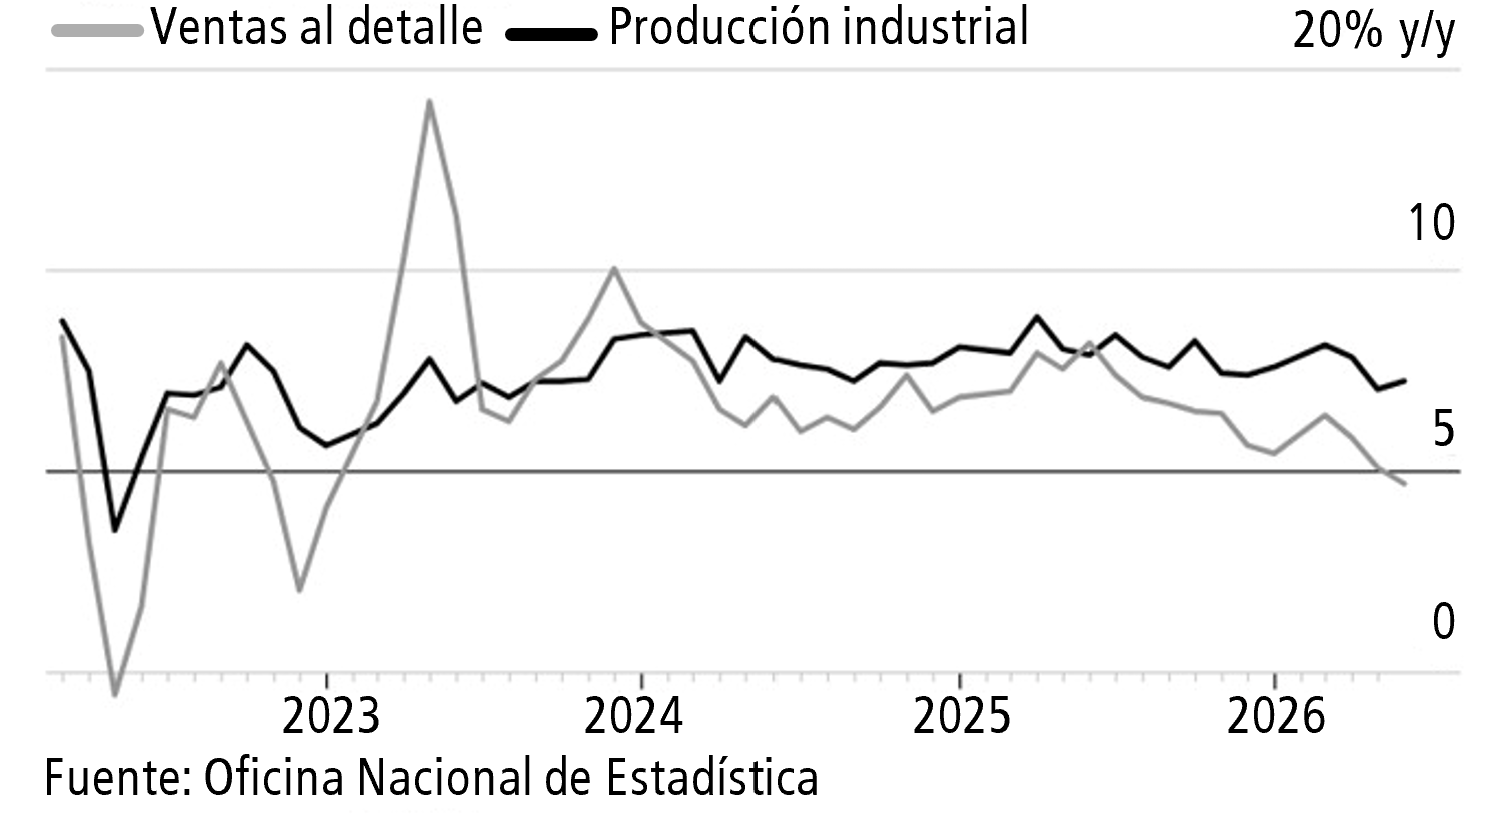
Pero, aunque la respuesta inmediata a este SHOCK sea un aumento de los precios industriales, la realidad es que esto no altera la base de la sobreproducción que tiraba los precios hacia abajo, es decir, la supercapacidad productiva. Ésta se manifiesta en un incremento de la producción sumado al descenso de las ventas al por menor y empuja el aumento continuado de las exportaciones. Si las exportaciones en toneladas (segundo gráfico) aumentan, todavía lo hacen más medidas en dólares (tercer gráfico), por el encarecimiento de los productos tecnológicos.
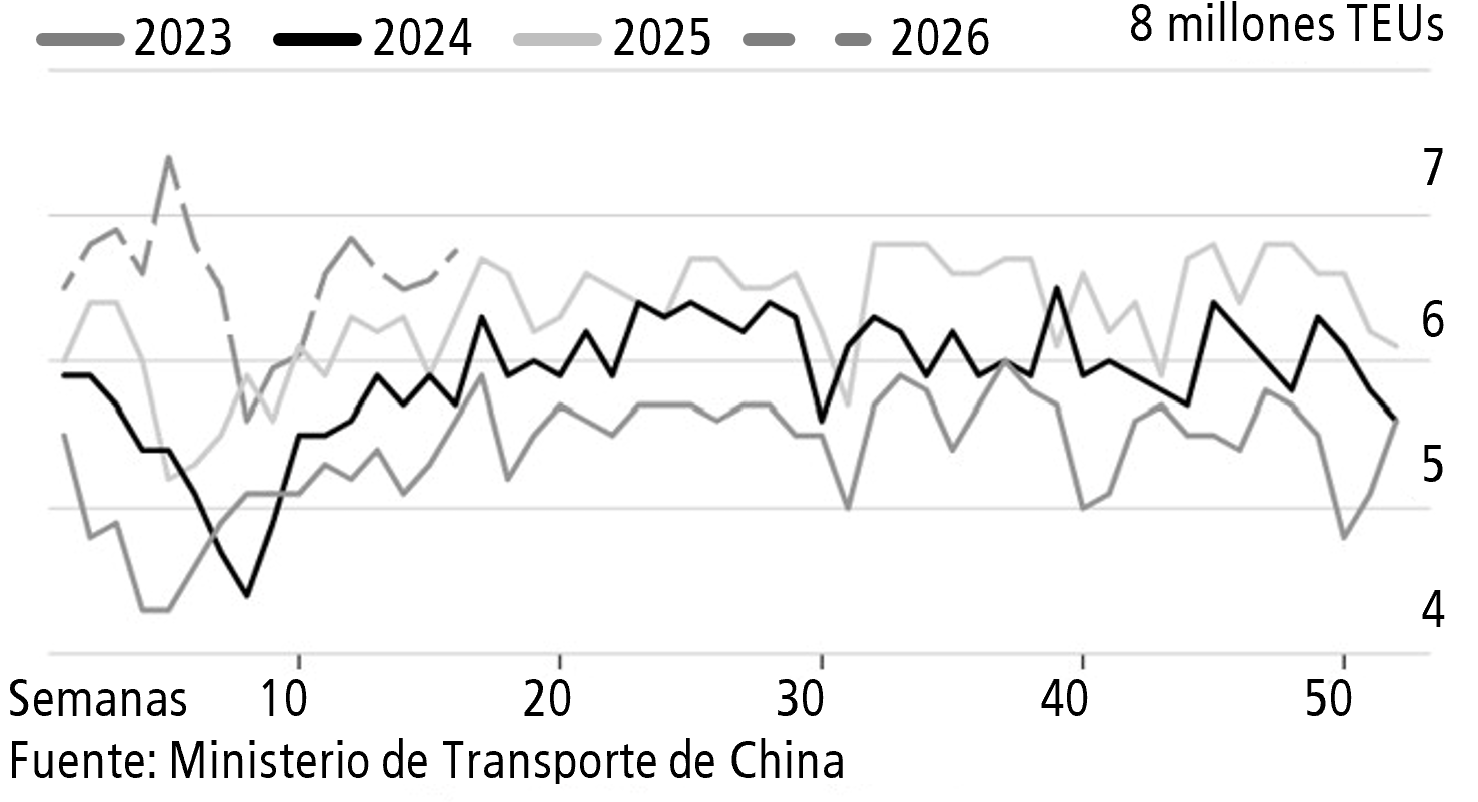
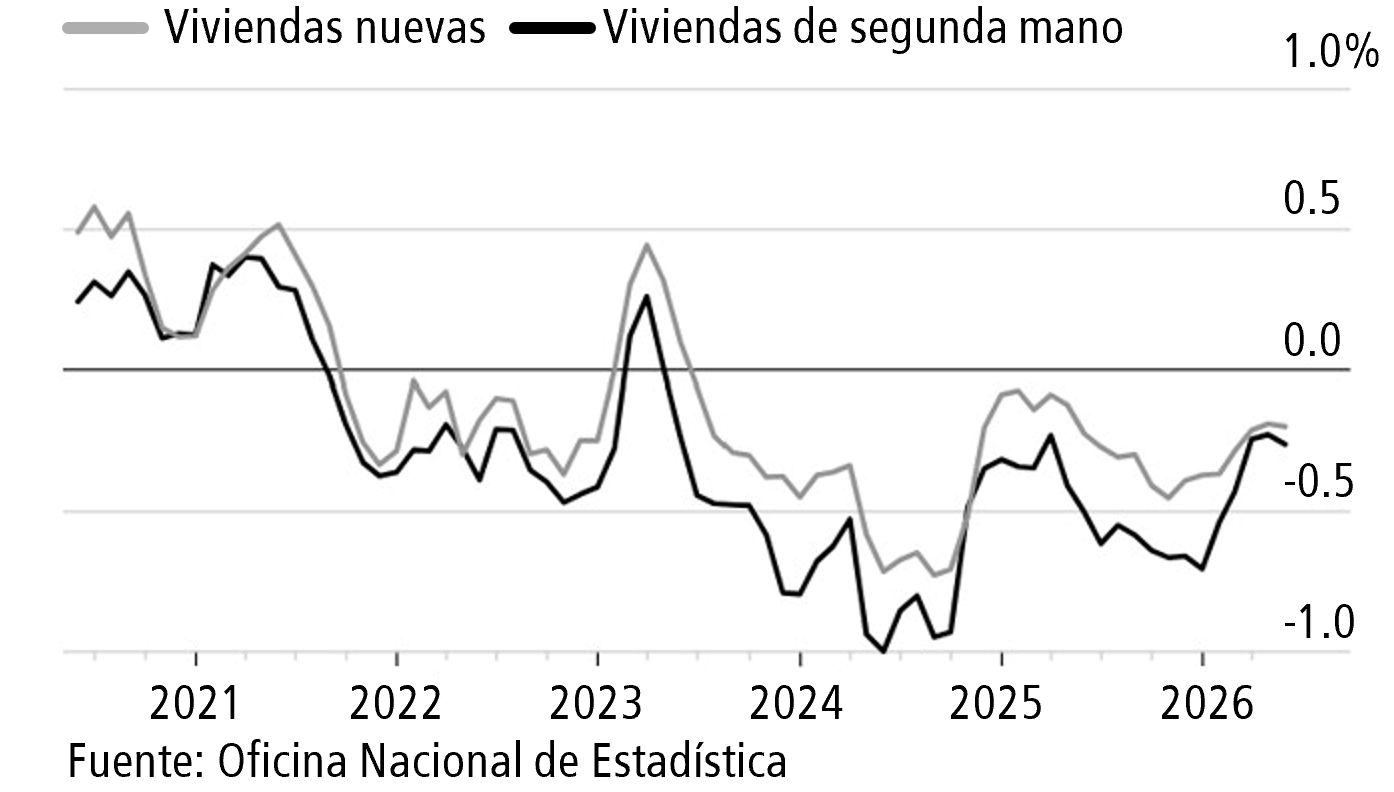
Otra manifestación de la sobreproducción es la imparable y continua caída de los precios de la vivienda en China. La condena del fundador de Evergrande puede servir como castigo ejemplar a un títere del mercado, pero no resuelve el problema real.
El sector del automóvil es un ejemplo claro de la carrera desenfrenada en el aumento de la capacidad productiva en China: “A medida que aumenta la competencia y se reducen los márgenes, el uso de la inteligencia artificial podría establecer un nuevo estándar en el sector: tan solo 18 meses para lanzar al mercado un modelo totalmente nuevo, según una estimación de la empresa de diseño de automóviles IAT Automobile Technology y la Asociación China de Fabricantes de Automóviles. Esto supone una reducción respecto al ritmo actual, de unos dos años, y contrasta con los aproximadamente tres a cinco años que tardan los competidores extranjeros tradicionales.” (Bloomberg, 01-09-2026). Incluso el Estado capitalista chino está tratando de ralentizar este proceso mediante el aumento artificial del kilometraje de prueba requerido para poner los nuevos modelos en el mercado.
Por su lado, Toyota ha anunciado que “invertirá 6.400 millones de dólares cada año hasta desplegar una flota de 400.000 robots (…) humanoides que, gracias a la inteligencia artificial, aprenderán los conocimientos de los trabajadores más veteranos hasta sustituirlos.” (La Vanguardia, 22-09-2026), aumentando la presión en el mercado por la carrera de la acumulación por la acumulación, a través de la producción por la producción.
En Europa y en EEUU cada vez más empresas automovilísticas se ven abocadas a compartir plantas y tecnología con las automovilísticas y empresas de baterías chinas, hasta el punto que la propia Ford ha sido declarada “poco fiable” por el Gobierno de EEUU: “El secretario de Transporte de Estados Unidos, Sean P. Duffy, criticó ayer la alianza de Ford alcanzada en julio con la automovilística china Geely para la explotación conjunta de su fábrica en Almussafes (Valencia). Con esta operación se creará el año que viene una sociedad en la que Ford tendrá un 66% y Geely un 34% (…) También destaca que Ford sigue usando tecnología con licencia del fabricante chino de baterías CATL –que figura en la lista de empresas prohibidas del Departamento de Guerra– en su planta de Michigan.” (Expansión, 10-09-2026). También Volkswagen y Stellantis han aplicado la receta en Sagunto y Zaragoza respectivamente: “La factoría de baterías para coches del grupo alemán Volkswagen (…) se ha vendido el 49% al grupo chino Gotion. (…) El mayor proyecto es la gigafactoría de baterías que Stellantis y CATL construyen en Zaragoza, con una inversión prevista de hasta 4.100 millones de euros.” (La Vanguardia, 29-09-2026).
Guerra comercial: China vs UE
La competencia del imperialismo chino con el imperialismo europeo se ha acelerado en la última década. Ahora “compite directamente con la zona del euro en casi el 40% de los sectores en los que Europa tiene una ventaja comparativa, frente alrededor del 25% a comienzos de este siglo” (La Vanguardia, 20-08-2026), siendo Alemania el Estado europeo que más sufre el impacto: “cerca del 51% de las exportaciones alemanas son de productos que están en el top-100 de las exportaciones chinas” (Global Trade Alert, 17-12-2025). Por otro lado, “el déficit comercial con China asciende ya a 365.000 millones de euros, lo que supone 1.000 millones de euros de desajuste diario” (Expansión, 20-06-2026).
Ante este incremento de la competencia y avalancha de mercancías y de capitales chinos en Europa, el imperialismo europeo ha iniciado una contraofensiva comercial: “ha decidido imponer aranceles globales del 50% a todas las importaciones que superen la cuota de 18,3 millones de toneladas anuales. (…) Por otro lado, con la llegada de julio también entra en vigor la tasa de tres euros a los paquetes de comercio electrónico con valor inferior a 150 euros, que hasta la fecha estaban exentos de aranceles” (Expansión, 01-07-2026). Además, “La Comisión Europea anunció ayer que impone una multa de 550 millones de euros a AliExpress por la venta de productos ilegales en su Plataforma (…) Las anteriores, a Temu (200 millones de euros) y a X (120 millones de euros), se quedan muy lejos de la cifra de AliExpress” (Expansión, 21-07-2026).
El imperialismo europeo está reformando también su reglamento de contratación pública añadiendo un “principio de preferencia europea” para frenar las empresas chinas. “El sistema de contratación pública es muy relevante porque el consumo a través de licitaciones representa, aproximadamente, el 20% del PIB de la Unión Europea, unos 3,7 billones de euros.” (Expansión, 09-09-2026).
Por el momento, parece que el imperialismo chino ha accedido a frenar el ritmo en parte y dar un poco de oxígeno al europeo, aunque la carrera de la acumulación se tendrá que terminar imponiendo: “China se compromete a moderar sus exportaciones de vehículos híbridos e híbridos enchufables a la Unión Europea con el objetivo de reducir sus exportaciones en alrededor de un 50% aliviando así la presión sobre la industria europea que había acusado al país asiático de competencia desleal. (…) Respecto a los vehículos eléctricos puros, (…) si las empresas chinas deciden vender sus productos por debajo de esos límites establecidos y que se mueven en función de los precios de la industria europea, las aduanas les imponen severos aranceles que acaban con esa diferencia. (…) el bloque comunitario ha logrado garantías de que se agilizará el mecanismo de concesión de licencias para las exportaciones de tierras raras y minerales críticos a las empresas europeas, elementos fundamentales para numerosas industrias comunitarias” (Expansión, 10-10-2026).
Por su lado, en mayo, EEUU aumentó los aranceles de los automóviles europeos del 15 al 25%. La guerra comercial se desarrolla en todas direcciones.
EEUU contra el mundo (y contra sí mismos)
Como parte del proceso de declive de EEUU, unas fracciones de la burguesía se ponen zancadillas a otras. Después de que la gran maniobra de “liberación” de EEUU imponiendo aranceles a todo el mundo fuera anulada por parte de la Corte Suprema de los propios EEUU, el Estado ha tenido que empezar a tener que reembolsar el dinero recaudado. De momento “ha procesado hasta la fecha el reembolso de unos 100.000 millones de dólares (casi 87.000 millones de euros) (…) Se trata de cerca del 60% de las tasas anuladas” (Expansión, 06-08-2026).
En julio, la fracción gobernante de EEUU se buscó la tercera excusa para mantener los aranceles globales en torno al 10%. A los países que se considera que tienen algún tipo de regulación contra el trabajo forzoso (UE, Canadá, México, Ecuador, Indonesia, Pakistán, Argentina, Bangladesh, Camboya, Ecuador, El Salvador, Guatemala, Malasia, Taiwán, Reino Unido, India, Honduras, Jordania o Sri Lanka aparecen en el listado) se les aplicará el 10% y el resto se les aplicará un 12,5%. Ha seguido una gran indignación entre todos los explotadores del mundo, cuando la cruda realidad es que la esclavitud del trabajo asalariado en la que se fundamentan las ganancias de todos se desarrolla principalmente sobre la base del trabajo “libre” que no es otra cosa que trabajo forzoso, impuesto por las condiciones sociales de producción y distribución del modo capitalista de producción.
Vimos en “El Comunista” nº76 que EEUU había estado dando marcha atrás en algunos aranceles para tratar de reducir su impacto en la alimentación, el vestido, etc. Todavía en agosto, EEUU anunciaba que durante 90 días “permitirá la importación de hasta 300.000 toneladas métricas de carne picada de vacuno sin aranceles fuera de cuota (…) comprometiéndose a que ese tipo de carne ‘se venda un 25% por debajo de los precios actuales del mercado’“ (Expansión, 22-08-2026). También en agosto, EEUU impuso aranceles del 100% a los drones que superen los 25 kg o tengan funciones críticas de seguridad y un 25% a aquellos que no cumplan estas condiciones. Unión Europea, Japón, Corea del Sur, Suiza, Liechtenstein y Taiwán pagarán un 15% de arancel. Para Reino Unido, la tasa se reducirá al 10%.
En cuanto a la guerra comercial con China, en la reciente cumbre bilateral celebrada en EEUU, el imperialismo estadounidense ha tenido que mantener el reconocimiento de que no puede doblegar al imperialismo chino en este campo. Ambos imperialismos “han anunciado un acuerdo para recortar en 60.000 millones de dólares (unos 52.800 millones de euros) sus mutuos aranceles. (…) Como parte de la rebaja arancelaria, Estados Unidos reducirá las tarifas aplicadas sobre 77 grupos de productos chinos, entre los que destacan electrodomésticos, juguetes, productos navideños, artículos para bebés, menaje y utensilios de cocina, mantas, termos o material de pesca. Por su parte, China reduce las tasas aplicadas a 1.619 líneas de productos estadounidenses que van desde el carbón a productos de cuidado personal pasando por material y equipamiento sanitario, como equipos de resonancia magnética, instrumental médico, robots quirúrgicos, audífonos y marcapasos.” (Expansión, 29-09-2026).
En su entorno inmediato, en julio EEUU manifestó su oposición a renovar el T-MEC con Canadá y México, aunque igualmente se mantendrá en vigor hasta el 2036. Y acto seguido, EEUU ha reiniciado su ofensiva comercial contra Canadá. El punto de inflexión se produjo con la bifurcación del Trans Mountain para darle salida al Pacífico en territorio canadiense (ver “El Comunista” nº 75, abril 2025, pág. 21) y empezar a vender su petróleo a otros países. Pero en el trasfondo están también los minerales críticos. Canadá produce de forma activa 60 minerales y metales; es el 1r productor mundial de potasa, el 2º productor mundial de uranio, el 3r productor mundial de paladio, controla la 3ª mayor reserva de cobalto y es el 4º productor de este material. Y en junio Canadá ha tenido el atrevimiento de firmar 13 nuevos acuerdos bilaterales con potencias del G7, India o Arabia Saudita – en el marco de la Alianza para la Resiliencia y la Producción de Minerales Críticos – para financiar proyectos mineros por valor de 5.000 millones de dólares. EEUU estaba convencido de que Canadá era su apéndice, pero en el proceso de declive de EEUU y de desplazamiento del centro de gravedad del capitalismo hacia Asia, Canadá se ha visto obligado a intentar jugar un papel independiente y EEUU ha descubierto las dificultades que tiene para controlarlo.
Los aranceles del 50% por parte de EEUU a productos canadienses por un valor estimado de 20.000 millones de dólares (5% de las exportaciones canadienses a EEUU), han generado un arancel recíproco de Canadá sobre 800 artículos estadounidenses. La respuesta por parte de EEUU: “decretó la prohibición sobre las importaciones de productos lácteos, alcoholes o motocicletas” (Expansión, 10-09-2026). Pero de forma más relevante, han empujado a Canadá a una alianza más estrecha con el imperialismo europeo.
Este imperialismo, después de haber logrado el acuerdo de libre comercio con Mercosur, ha firmado con Filipinas: “acceso renovado y ventajoso de las empresas de la Unión Europea a un mercado de 113 millones de personas, con su consiguiente reciprocidad. El acuerdo alcanzado derribará nada menos que un 94% de todos los aranceles que mantenía el país del sureste asiático sobre el comercio con la UE y que cubrían un 97% del total de los bienes y servicios intercambiados abriendo un mundo de nuevas posibilidades” (Expansión, 23-09-2026).
La burguesía sudamericana también se mueve para extender sus exportaciones, aunque todavía no jueguen un papel principal: “han expresado su esperanza de cerrar un acuerdo comercial con Canadá para finales de 2026, mientras que Mercosur y Japón iniciaron oficialmente en junio las negociaciones para una asociación económica. Asimismo, están en curso conversaciones comerciales con países como los Emiratos Árabes Unidos, India y Vietnam. Las exportaciones del bloque representan actualmente menos del 20% de su PIB conjunto, según los analistas, una cifra muy inferior al promedio mundial.” (Financial Times, 24-08-2026).
Endeudamiento creciente del mundo capitalista
El endeudamiento del mundo capitalista no para de aumentar, al mismo tiempo que están aumentando los costes de financiación de esta deuda.
El inicio de la guerra en torno al estrecho de Ormuz golpeó la emisión de la deuda corporativa: “Los emisores han tenido que pagar más para colocar sus bonos. La prima de riesgo corporativa media en euros ha subido en lo que va de año un 6,4% para las empresas más solventes y un 12% para las que lo son menos” (Expansión, 27-04-2026).
Cada vez más estados capitalistas tienen deuda que supera el 100% de su PIB, entre ellos EEUU, que, lejos de reducir su deuda, cada paso que da significa el aumento de la misma:
“El pasivo total del Gobierno Federal de Estados Unidos ha alcanzado los 40,047 billones de dólares (…) el nivel de gasto de su Administración supera en unos dos billones de dólares anuales sus ingresos fiscales. A esto hay que sumar la gran ley de recorte fiscal que Trump impulsó el año pasado y que muy probablemente incrementará el déficit anual por encima de los cuatro billones a lo largo de la próxima década. (…) Actualmente, el gobierno federal está gastando más de un billón de dólares al año en abonar los intereses –que también van en aumento– para financiar su deuda, y esto ya supone la segunda mayor partida de gasto después del destinado al Seguro Social.” (Expansión, 21-08-2026).
El volumen y tendencia de la deuda de EEUU explica en parte la subida del rendimiento de sus bonos: “el interés del bono estadounidense a 30 años alcanzó casi el 5,34%, el nivel más alto desde 2007” (Financial Times, 19-08-2026).
Pero no son sólo los bonos de EEUU los que aumentan su rendimiento: “El bono español a 10 años supera el 4% de rentabilidad y con un 4,07% alcanzaba ayer máximos desde enero del 2013, en plena crisis del euro. El bono alemán ronda niveles de 2011 y renta cerca de un 3,6%; el italiano, en el 4,5%, se mantiene en niveles desde 2023, y la rentabilidad de los bonos de Reino Unido y Francia extiende sus máximos hasta niveles de 2007 y 2008, respectivamente. (…) El bono japonés a 10 años ofrece la mayor rentabilidad desde 1996, con un 3,06%.” (Expansión, 25-09-2026). Estos picos han sido alcanzados como parte de la venta masiva de bonos por el aumento del precio del petróleo.
Sin embargo, si observamos la evolución de los rendimientos de otras potencias capitalistas veremos que la tendencia en los últimos cuatro años es al alza.
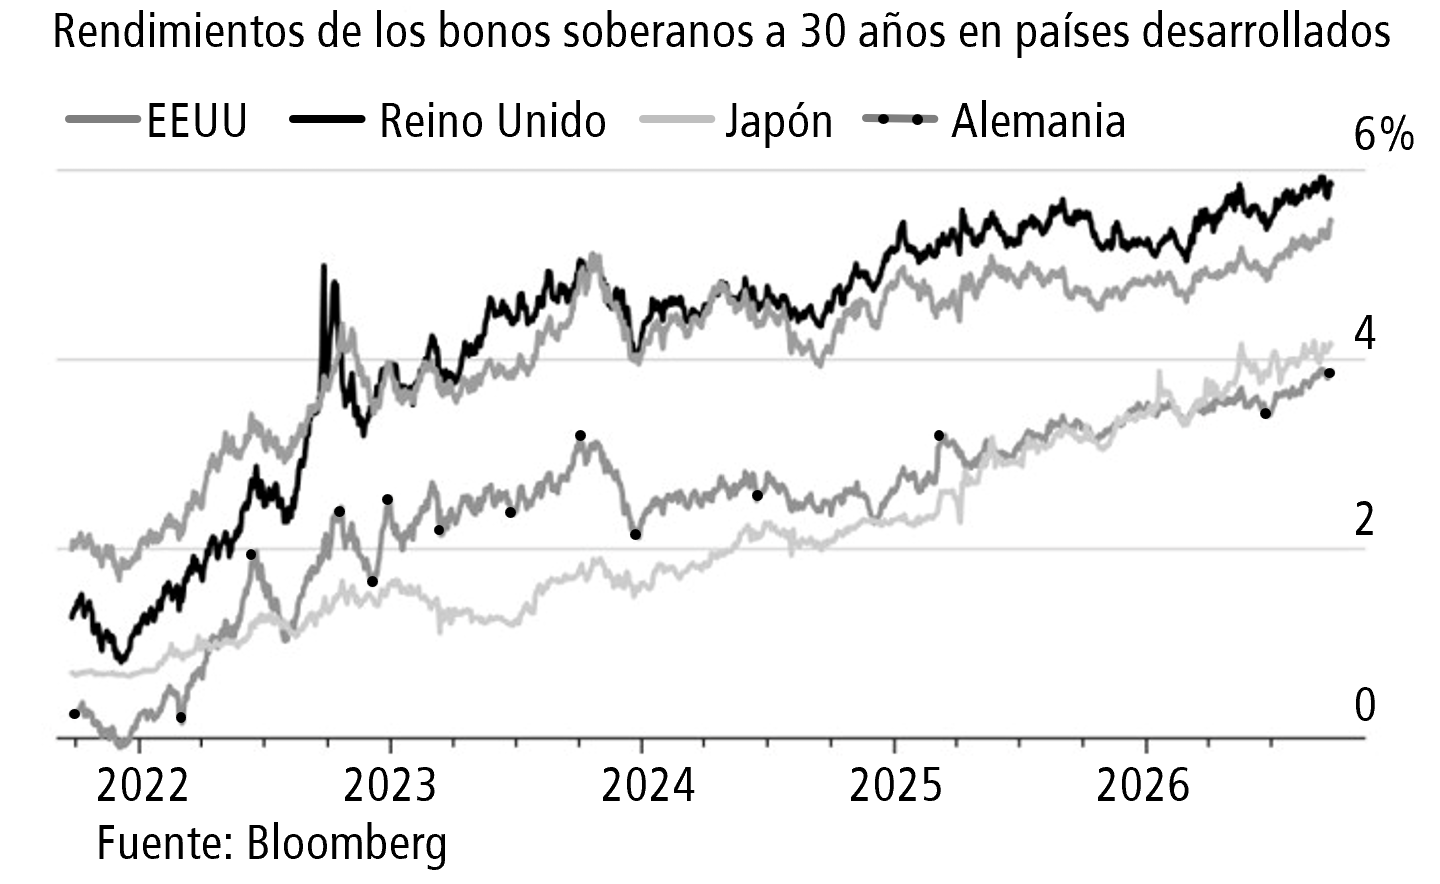
Conviene ver en perspectiva cuál era la tendencia previa a la reanudación epiléptica de la producción y circulación, al correspondiente SHOCK inflacionario y los sucesivos ELECTROSHOCKS administrados a la energía y a la circulación capitalista con los conflictos militares en Ucrania e Irán, y que los espasmos consiguientes han revertido parcialmente, por lo menos por el momento.
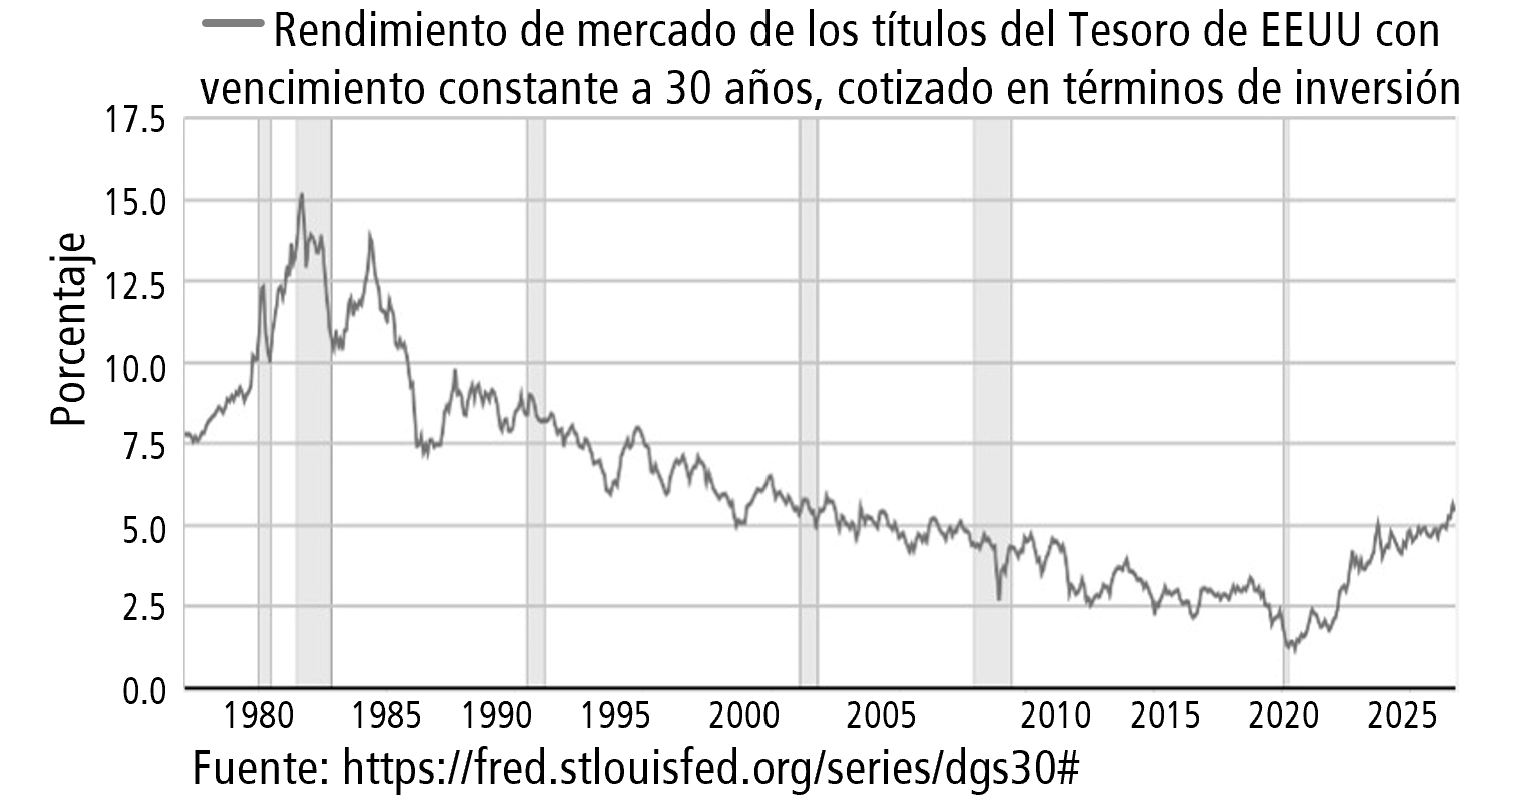
Adicionalmente, los Estados capitalistas están teniendo que competir con una vorágine de endeudamiento cuyo centro está en las empresas tecnológicas lo que también estira hacia arriba los rendimientos: “a medida que las empresas tecnológicas buscan ampliar su infraestructura de inteligencia artificial, emiten cada vez más bonos con vencimientos a largo plazo para no tener que reembolsar a los inversores durante décadas. Esto significa que los gobiernos se enfrentan a una mayor competencia por parte de los emisores de deuda corporativa. Las empresas con calificación de inversión, incluidos los gigantes tecnológicos, ya han vendido este año casi 1,5 billones de dólares en bonos, lo que supone un aumento del 36 % respecto al año anterior. Nomura Securities estima que los aproximadamente 200.000 millones de dólares que han obtenido en préstamos solo las mayores empresas tecnológicas equivalen a alrededor del 25 % de la emisión neta de pagarés y bonos del Tesoro de EEUU a inversores privados, lo que supone cinco veces la cuota de 2025” (Bloomberg, 01-09-2026).
El volumen de deuda estatal es mucho mayor que el que están emitiendo las empresas tecnológicas y como hemos visto el incremento paulatino de los rendimientos de la deuda estatal (es decir, el incremento del coste de refinanciación de esa deuda) se había iniciado ya con los efectos de la reanudación epiléptica de la circulación en 2022. Por lo tanto, esta no es la causa principal del rebote de los rendimientos pero esto no quita que venga a sumarse a ella y que represente un problema añadido para los Estados y todavía más para las otras empresas: “Muchas empresas se ven obligadas a actuar con cautela ante las grandes tecnológicas, programando sus emisiones de bonos para evitar coincidir con las de los gigantes tecnológicos y, según los inversores, optando a menudo por endeudarse a plazos más cortos para evitar la sobreoferta de deuda a largo plazo en el mercado (…) La magnitud del endeudamiento ha roto todos los precedentes. La semana pasada, el conglomerado japonés SoftBank captó más de 11.000 millones de dólares en deuda mediante la mayor emisión de bonos basura de la historia para financiar una inversión en OpenAI. (…) Esto ha distorsionado los precios, y los bonos de alta calificación a veces cotizan con descuento respecto a emisiones de menor calidad debido al repentino exceso de oferta” (Expansión, 12-10-2026).
La carrera por la IA
Las grandes tecnológicas estadounidenses están intentando desesperadamente mantener una ventaja competitiva sobre sus rivales chinas a través de un sobreendeudamiento cruzado entre ellas para posibilitar la inversión de capital de 750.000 millones anuales. Y, sin embargo, las empresas chinas les están pisando los talones hasta tal punto que es el imperialismo chino el que se está planteando cómo evitar que las empresas occidentales accedan a sus tecnologías más avanzadas:
- “Huawei se perfila para acaparar la mayor cuota del mercado chino de chips de IA este año, con un aumento de las ventas de al menos un 60%, impulsado por la fuerte demanda de empresas chinas que buscan alternativas nacionales a Nvidia.” (Financial Times, 01-05-2026).
- “El nuevo chip de IA de Alibaba (Zhenwu V900), que ofrece el triple de rendimiento que la generación anterior, ‘es el chip de IA más potente de China’” (Expansión, 23-09-2026)
- “La semana pasada, la start up china de IA Moonshot lanzó su modelo Kimi K3, que superó al modelo insignia Opus 4.8 de Anthropic en la mayoría de las pruebas de rendimiento” (Financial Times, 22-07-2026)
- “ByteDance está entrenando un modelo de IA que podría acercarse al tamaño del sistema más avanzado de Anthropic, Mythos, mientras las empresas chinas siguen reduciendo la brecha con los principales laboratorios estadounidenses. El gigante tecnológico chino se encuentra en una fase inicial del entrenamiento de un modelo con hasta 10 billones de parámetros – tres veces mayor que el Kimi K3 de Moonshot (…) Mythos 5, tiene alrededor de 8 billones de parámetros, mientras que Fable 5 cuenta con alrededor de 5 billones” (Financial Times, 07-08-2026)
Toda esta competencia impone una carrera hacia adelante a través de un sobreendeudamiento y de una inversión que deja obsoletos los propios desarrollos antes de conseguir rentabilizarlos y hunde los precios de venta. Ejemplos:
- “OpenAI anunció hace poco una reducción del 80% en el precio de GPT-5.6 Luna, su modelo más rápido y asequible.” (Financial Times, 14-08-2026).
- ”Anthropic ha lanzado un nuevo modelo de IA, que la start up asegura que podría funcionar al mismo nivel que sus modelos más avanzados, pero a un precio bastante inferior, para competir con OpenAI y la china DeepSeek, (…) El nuevo modelo de Anthropic, Claude Opus 5.5, es en torno a un 40% más barato que su versión anterior” (Expansión, 23-09-2026).
Este es el mecanismo descrito por Marx en “Trabajo asalariado y capital” (1849) y que se impone inexorablemente en una sociedad mercantil basada en la ganancia:
“Los capitalistas vuelven a encontrarse, pues, unos frente a otros, en la misma situación en que se encontraban antes de emplear los nuevos medios de producción; y si, con estos medios, podían suministrar por el mismo precio el doble de producto que antes, ahora se ven obligados a entregar el doble de producto por menos del precio antiguo. Y comienza la misma historia, sobre la base de este nuevo coste de producción. (…) Tal es la ley que saca constantemente de su viejo cauce a la producción burguesa y obliga al capital a tener constantemente en tensión las fuerzas productivas del trabajo, por haberlas puesto antes en tensión; la ley que no le deja punto de sosiego y le susurra incesantemente al oído: ¡Adelante! ¡Adelante!” (Trabajo asalariado y capital, K. Marx, 1849).
“Por potentes que sean los medios de producción que un capitalista arroja a la liza, la concurrencia se encargará de generalizar el empleo de estos medios de producción, y, a partir del momento en que se hayan generalizado, el único fruto de la mayor fecundidad de su capital es que ahora tendrá que dar por el mismo precio diez, veinte, cien veces más producto que antes. Pero como, para compensar con la cantidad mayor del producto vendido el precio más bajo de venta, tendrá que vender acaso mil veces más, porque ahora necesita una venta en masa, no sólo para ganar más, sino para reponer el coste de producción, ya que los propios instrumentos de producción van siendo, como hemos visto, cada vez más caros, y como esta venta en masa no es una cuestión vital solamente para él, sino también para sus rivales, la vieja contienda se desencadena con tanta mayor violencia cuanto más fecundos son los medios de producción ya inventados. (…) Por tanto, mientras que la concurrencia le persigue constantemente con su ley del coste de producción, y todas las armas que forja contra sus rivales se vuelven contra él mismo, el capitalista se esfuerza por burlar constantemente la competencia empleando sin descanso, en lugar de las antiguas, nuevas máquinas, que, aunque más costosas, producen más barato e implantando nuevas divisiones del trabajo en sustitución de las antiguas, sin esperar a que la competencia haga envejecer los nuevos medios.” (Trabajo asalariado y capital, K. Marx, 1849).
El reparto del mundo capitalista
Es evidente del desarrollo de los datos que hemos ido recorriendo en este y anteriores números de “El Comunista” la vigencia del análisis de Lenin en “Imperialismo, fase superior del capitalismo” y de la definición dada en aquel momento: “1) la concentración de la producción y del capital llega hasta un grado tan elevado de desarrollo que crea los monopolios, los cuales desempeñan un papel decisivo en la vida económica; 2) la fusión del capital bancario con el industrial y la creación, en el terreno de este “capital financiero”, de la oligarquía financiera; 3) la exportación de capitales, a diferencia de la exportación de mercancías, adquiere una importancia particularmente grande; 4) se forman asociaciones internacionales monopolistas de capitalistas, las cuales se reparten el mundo, y 5) ha terminado el reparto territorial del mundo entre las potencias capitalistas más importantes.”.
Sin perjuicio de volver sobre otros aspectos de este texto en el próximo número de la revista, conviene resaltar el aspecto metodológico y luego profundizar en cómo plantea Lenin la cuestión del reparto del mundo, el punto 5 de su definición de la fase superior del capitalismo.
Primero la cuestión de método (que genera urticaria a más de uno): “Para dar al lector la idea más fundamentada posible del imperialismo, hemos procurado deliberadamente reproducir el mayor número posible de opiniones de economistas burgueses obligados a reconocer los hechos de la economía capitalista moderna, registrados de manera incontrovertible en especial. Con el mismo fin hemos reproducido datos estadísticos minuciosos”. Este método, que Lenin no inventó sino que copió del modo en que Marx plantea el estudio del desarrollo y muerte del capitalismo en “El Capital”, es fundamental para el “trabajo de registro científico de los fenómenos sociales, a fin de confirmar las tesis fundamentales del marxismo.” (Tesis Características, 1951) y nos adherimos al mismo sin dudar.
Respecto a la finalización del reparto territorial del mundo, es fundamental entender la profundidad del punto de Lenin. Las potencias capitalistas no pueden expandirse sin chocar unas con otras, sin arrebatarse sus áreas de influencia, sin forzar una alteración del reparto del mundo. El reparto del mundo no sólo no excluye un nuevo reparto sino que exige futuros repartos, que bajo el capitalismo sólo pueden darse a través de la guerra velada o abierta entre potencias imperialistas.
Las siguientes citas ayudarán a clarificar la cuestión:
- “el rasgo característico del período que nos ocupa es el reparto definitivo del planeta, definitivo no en el sentido de que sea imposible repartirlo de nuevo –al contrario, nuevos repartos son posibles e inevitables– (…). Por vez primera, el mundo se encuentra ya repartido, de modo que lo que en adelante puede efectuarse son únicamente nuevos repartos, es decir, el paso de territorios de un “propietario” a otro, y no el de un territorio sin propietario a un “dueño”.”
- “Los capitalistas no se reparten el mundo, llevados de una particular perversidad, sino porque el grado de concentración a que se ha llegado les obliga a seguir este camino para obtener beneficios; y se lo reparten “según el capital”, “según la fuerza”: otro procedimiento de reparto es imposible en el sistema de la producción mercantil y del capitalismo. “
- “El capital financiero y los trusts no atenúan, sino que acentúan las diferencias entre el ritmo de crecimiento de los distintos elementos de la economía mundial. Y si la correlación de fuerzas ha cambiado, ¿cómo pueden superarse las contradicciones, bajo el capitalismo, si no es por la fuerza?”
- “En el reparto de este “botín”, una parte excepcionalmente grande va a parar a países que no siempre ocupan el primer lugar desde el punto de vista del ritmo de desarrollo de las fuerzas productivas. (...) Cabe preguntar: en el terreno del capitalismo, ¿qué otro medio podía haber que no fuera la guerra, para eliminar la desproporción existente entre el desarrollo de las fuerzas productivas y la acumulación de capital, por una parte, y el reparto de las colonias y de las “esferas de influencia” del capital financiero, por otra?”
- “bajo el capitalismo no se concibe otro fundamento para el reparto de las esferas de influencia, de los intereses, de las colonias, etc., que la fuerza de quienes participan en el reparto, la fuerza económica general, financiera, militar, etc. Y la fuerza de los que participan en el reparto no se modifica de un modo idéntico, ya que en el capitalismo es imposible el desarrollo igual de las distintas empresas, trusts, ramas industriales y países. Hace medio siglo, Alemania [pongamos China en su lugar] era insignificante por completo, comparada su fuerza capitalista con la de la Inglaterra [pongamos EEUU] de aquel entonces; lo mismo puede afirmarse del Japón, si se le compara con Rusia. ¿Es “concebible” que dentro de unos diez o veinte años siga sin cambiar la correlación de fuerzas entre las potencias imperialistas? Es absolutamente inconcebible.
Por eso, las alianzas “interimperialistas” o “ultraimperialistas” en el mundo real capitalista, y no en la vulgar fantasía pequeñoburguesa de los curas ingleses o del “marxista” alemán Kautsky –sea cual fuere su forma: una coalición imperialista contra otra coalición imperialista, o una alianza general de todas las potencias imperialistas–, sólo pueden ser, inevitablemente, “treguas'' entre las guerras. Las alianzas pacíficas preparan las guerras y, a su vez, surgen de las guerras, condicionándose mutuamente, dando lugar a una sucesión de formas de lucha pacífica y no pacífica sobre un mismo terreno de vínculos imperialistas y de relaciones recíprocas entre la economía y la política mundiales.”
El desarrollo del imperialismo conduce a la guerra
El periodo posterior a la segunda guerra mundial vio la culminación de las revoluciones burguesas en Asia y África y la extensión del capitalismo a todo el mundo. Esta extensión a nivel mundial del capitalismo se ha hecho, en el terreno económico, sobre la base de la fase superior del capitalismo descrita por Lenin como el imperialismo y, paralelamente, en el terreno de la dominación de clase de la burguesía se ha desarrollado sobre las bases del fascismo: intervención estatal en la economía, intento de planificación y control mundial centralizado, integración de la red sindical dentro del Estado burgués para el control y asfixia de cualquier intento de lucha obrera, al mismo tiempo que se mantiene de modo general el estupefaciente democrático-parlamentario.
Al periodo en que las potencias imperialistas existentes luchaban para evitar la irrupción revolucionaria del capitalismo en sus áreas de influencia colonial, que culminó con la derrota de EEUU en Vietnam en 1975, le siguió la lucha para frenar o ralentizar el desarrollo e interconexión de estas nuevas áreas del mundo capitalista.
Es un fenómeno derivado de la caída tendencial de la tasa de ganancia el que los capitalismos más jóvenes acumulen a un ritmo más rápido que los más antiguos y, por este motivo, el fin del ciclo de reconstrucción postbélica empujó a los capitales de los imperialismos occidentales – más viejos – hacia Asia, donde encontraban una tasa de ganancia mayor. Con esto, los imperialismos occidentales mantuvieron a flote la tasa de ganancia mientras, dialécticamente, desarrollaban y fortalecían a su futuro concurrente. El desarrollo del proceso de acumulación capitalista desde entonces ha conllevado el desplazamiento del centro de gravedad del capitalismo hacia Asia.
Este desarrollo ha llevado a la ruptura del reparto del mundo posterior a la 2ª guerra mundial, dado que los pesos económicos relativos de las potencias en liza no se corresponden ya más a los de entonces. Esta ruptura del reparto del mundo se caracteriza también por el hecho de que EEUU ha ido perdiendo gradualmente su capacidad de jugar el papel de matón mundial, sangrienta y criminalmente acreditado al final de la 2ª guerra mundial con las bombas en Hiroshima y Nagasaki.
A la extensión del capitalismo a nivel mundial, al fin del ciclo de reconstrucción posbélica y al desguace del capitalismo del bloque del este, le ha seguido la profundización de la crisis de sobreproducción relativa de capitales que se manifiesta sobre todo desde 2008 en el volcán de la producción cuyo epicentro está en Asia y que inunda con mercancías el mercado mundial, apabullando a sus competidores, así como en una plétora mundial permanente de capital ocioso.
La crisis relativa de sobreproducción lleva a la necesidad de la destrucción de los capitales ociosos y de las fuerzas productivas ya creadas: “las pérdidas se reparten de un modo muy desigual y en forma muy distinta, haciendo que unos capitales se paralicen, que otros se DESTRUYAN, que otros experimenten una pérdida simplemente relativa o una depreciación puramente transitoria, etcétera. Pero, en todo caso, el equilibrio se restablecerá mediante la inmovilización e incluso la DESTRUCCIÓN de capital en mayor o menor proporción. Y esto se hará extensivo en parte a la sustancia material del capital.” (El Capital, Libro III, Capítulo XV, K. Marx).
Esta necesidad de destrucción es lo que lleva a la guerra militar, independientemente de la voluntad de los títeres que se ilusionan con gobernar el mundo.
Y en todas las zonas del mundo capitalista nuestras palabras son las mismas que en 1920: "¡Acuérdate de la guerra imperialista! Estas son las primeras palabras que la Internacional Comunista dirige a cada trabajador, cualquiera que sea su origen y su lengua. ¡Recuerda que, debido a la existencia del régimen capitalista, un puñado de imperialistas tuvo durante cuatro largos años la posibilidad de obligar a todos los trabajadores del mundo a degollarse! ¡Recuerda que la guerra burguesa sumió a Europa y al mundo entero en el hambre y la indigencia! ¡Recuerda que, sin la liquidación del capitalismo, la repetición de esas guerras criminales no sólo es posible sino inevitable! (…) La guerra imperialista confirmó una vez más la veracidad de lo que podía leerse en los estatutos de la I Internacional: la emancipación de los trabajadores no es una tarea local ni nacional sino una tarea social e internacional." (Estatutos de la IC, II Congreso, 1920).
<<Vida de Partido: reunión general agosto 2026 (I)